Die Ermittlung von Werten iS des Liegenschaftsbewertungsgesetzes ist kein statisches Handwerk, sondern eine dem stetigen Wandel unterliegende interdisziplinäre Wissenschaft. Dabei sind auch internationale Entwicklungen zu beobachten, gegebenenfalls zu berücksichtigen und folgend auf die nationalen Gegebenheiten zu transformieren. Kaum besser als am Beispiel der Wertermittlung von Baurechtsliegenschaften ist das darzustellen.
A. Einleitung
Üblicherweise ist aus Sicht eines privaten oder gewerblich tätigen Bauherrn für die bauliche Nutzung und Verwertung einer Liegenschaft das Eigentum an dieser Liegenschaft erforderlich. Es gibt im österreichischen Recht aber die Möglichkeit der baulichen Nutzung einer Liegenschaft, ohne dass man deren Eigentümer sein muss.
Dies führt zu folgender Situation: Der Liegenschaftseigentümer bleibt auch weiterhin Eigentümer der Liegenschaft und erhält ein Nutzungsentgelt für die überlassene Nutzung an der Liegenschaft. Während der Nutzungsdauer kann er die Liegenschaft allerdings idR nicht oder vereinzelt nur eingeschränkt selbst nutzen.
Der nutzungsberechtigte Bauherr erspart sich den Kaufpreis für den Grundstückserwerb, stattdessen erwirbt er ein zeitlich limitiertes Nutzungsrecht, das ihn zur Bauführung auf der fremden Liegenschaft berechtigt. Dafür hat er ein wiederkehrendes Nutzungsentgelt zu leisten. Sein Nutzungsrecht ist allerdings befristet. Mit Ende der Nutzungsvereinbarung erhebt sich die Frage des rechtlichen Schicksals der Baulichkeiten.[1]
Das österreichische Rechtsinstitut, das diese Nutzungsmöglichkeit vorsieht, ist das Baurechtsgesetz (BauRG RGBl 1912/86, zuletzt geändert durch BGBl 1990/258).
B. Das Baurecht
1. Allgemeines
Nach § 1 BauRG ist das Baurecht das Recht, auf oder unter einer fremden Bodenfläche ein Bauwerk zu haben. Ursprünglich war die Baurechtsbegründung nur an Liegenschaften der öffentlichen Hand und der Kirche zulässig. Ziel war die Versorgung weniger begüterter Bevölkerungsschichten mit Grund und Boden zur Errichtung von Wohnhäusern zur Befriedigung des privaten Wohnbedarfes. Für die Kirche ergab sich die Möglichkeit, durch die Ertragserzielung aus Liegenschaften Einnahmen zu erwirtschaften, da Kirchen und Klöster ohne Zustimmung des Vatikans Liegenschaften nicht veräußern dürfen.
Seit der Baurechtsnovelle 1990 (BGBl 1990/258) kann jeder Liegenschaftseigentümer auf seiner Liegenschaft ein Baurecht einräumen, unabhängig davon, ob in weiterer Folge die Baurechtsliegenschaft für Wohn-, Gewerbe- oder sonstige Nutzungen Verwendung findet.[2]
Das Baurecht ist ein dingliches, veräußerbares und vererbbares Recht mit einer Laufzeit zwischen 10 und 100 Jahren. Das Bauwerk selbst ist unselbständiger Bestandteil des Baurechts und ist gem § 6 BauRG eine unbewegliche Sache.
Ein Baurecht kann auch an einem bestehenden Gebäude eingeräumt werden. Die Begründung von Wohnungseigentum am Baurechtsgebäude und Miteigentum am Baurecht sind möglich. Das Baurecht kann auch zur dinglichen Sicherstellung einer Forderung durch grundbücherliche Pfandrechte dienen.
2. Begründung des Baurechts
Die Begründung des Baurechts erfolgt in einem zweistufigen Prozess durch Abschluss eines Baurechtsvertrags und folgender grundbücherlicher Intabulation.
Dabei kann das Baurecht nur erstrangig im C-Blatt der „belasteten“ Baurechtsliegenschaft – der sogenannte Stammeinlage − eingetragen werden. Folgend wird eine Baurechtseinlage eröffnet, die analog zur allgemeinen Grundbuchsystematik aufgebaut ist.
3. Baurechtsvertrag
Der Baurechtsvertrag regelt das Verhältnis zwischen Liegenschaftseigentümer und dem Baurechtsberechtigten bezüglich des eingeräumten Baurechts. Neben der Vertragsdauer und dem zu bezahlenden – idR wertgesicherten − Baurechtszins können auch Vereinbarungen zu nachstehenden Aspekten getroffen werden: Errichtung, Instandsetzung und Verwendung des Bauwerks, Heimfallregelungen, Wiederaufbauverpflichtung im Falle der Zerstörung der Baulichkeiten, Optionsrecht auf Verlängerung des Baurechts, Vorkaufsrecht des Baurechtsberechtigten an der Liegenschaft, Regelungen über das Schicksal des Baurechtsgebäudes am Ende der Laufzeit, Entschädigungszahlungen des Liegenschaftseigentümers an den Baurechtsberechtigten.
C. Bewertung von Rechten und Lasten
Die Bewertung von Rechten und Lasten ist im Liegenschaftsbewertungsgesetz geregelt:
§ 3 Abs 3 LBG Rechte und Lasten, die mit der zu bewertenden Sache verbunden sind und deren Wert beeinflussen, sind bei der Bewertung entsprechend zu berücksichtigen. Wenn eine Bewertung von Rechten und Lasten nach den in §§ 2 bis 7 enthaltenen Regeln nicht möglich ist, muss der vermögenswerte Vorteil des Berechtigten beziehungsweise der vermögenswerte Nachteil des Belasteten herangezogen werden.
§ 3 Abs 4 LBG Ist nur ein Teil einer Liegenschaft, ein mit einer Liegenschaft verbundenes Recht oder eine darauf ruhende Last oder ein Teil eines Rechts oder einer Last zu bewerten, so ist auch der Wert der ganzen Liegenschaft beziehungsweise des ganzen Rechts oder der ganzen Last zu ermitteln, wenn dies für die Bewertung von Bedeutung ist.
§ 9 Abs 2 LBG Wenn mit der zu bewertenden Sache Rechte oder Lasten verbunden sind, muss angegeben und begründet werden, inwieweit sie den Wert der Sache beeinflussen.
§ 10 Abs 5 LBG Bei der Bewertung von Rechten und Lasten nach dem Vorteil des Berechtigten beziehungsweise dem Nachteil des Belasteten (§ 3 Abs 3) sind die Vor- und Nachteile zu beschreiben und deren Dauer anzugeben; die Bewertung der Vor- und Nachteile sowie die allfällige Auswahl eines Kapitalisierungszinssatzes und Kapitalisierungsfaktors sind zu begründen.
D. Klassische Wertermittlungen im Baurecht[3]
1. Allgemeines
Bei der Bewertung ist streng zwischen
- Bewertung des Baurechts,
- Bewertung der Baurechtseinlage,
- Bewertung der mit dem Baurecht belasteten Liegenschaft
zu unterscheiden.
2. Bodenwertanteil
Das zentrale Thema bei der Wertermittlung des Baurechts oder der mit dem Baurecht belasteten Liegenschaft ist der sogenannte Bodenwertanteil.
Bei der Ermittlung des Werts der mit dem Baurecht belasteten Liegenschaft ist zunächst vom Bodenwert der unbelasteten Liegenschaft auszugehen. Dieser Bodenwert ist um den Zinsnachteil des Liegenschaftseigentümers zu vermindern. Der Zinsnachteil ergibt sich aus der Differenz zwischen dem tatsächlich bezahlten Baurechtszins und der angemessenen Bodenwertverzinsung. Dieser Differenzbetrag wird über die Restlaufzeit kapitalisiert. Der bei der Kapitalisierung anzuwendende Zinssatz ist von der Art und Nutzung der Liegenschaft und dem Marktgeschehen abhängig. In der Regel kann der Liegenschaftszinssatz angewandt werden.
In diesem Differenzbetrag ist nur ein etwaiger Zinsvor- oder -nachteil im Hinblick auf die Höhe des Baurechtszinses und die Laufzeit des Baurechtsvertrags berücksichtigt, nicht jedoch Vor- oder Nachteile, die sich aus dem abgeschlossenen Baurechtsvertrag ergeben.
Diese wertbeeinflussenden Vereinbarungen werden, wie bei der Ermittlung des Verkehrswerts des Baurechts an sich, mittels eines Wertfaktors in das Berechnungsverfahren eingeführt. Rechentechnisch geschieht dies, indem der kapitalisierte Differenzbetrag mit dem Wertfaktor multipliziert wird.
Die Höhe des Wertfaktors ist abhängig von den Einschränkungen durch das Baurecht. Er liegt regelmäßig zwischen 0,3 und 0,8, in Einzelfällen auch bei 0,9. Bei Baurechtsverträgen ohne Anpassungsklausel liegt der Wertfaktor in der Regel bei 0,5. Der Wertfaktor und damit die Wertminderung sind umso größer, je größer die Einschränkungen für den Eigentümer sind, er ist umso kleiner, je geringer sie sind.
Wertfaktoren für den Verkehrswert des mit einem Baurecht belasteten Grundstücks sind:
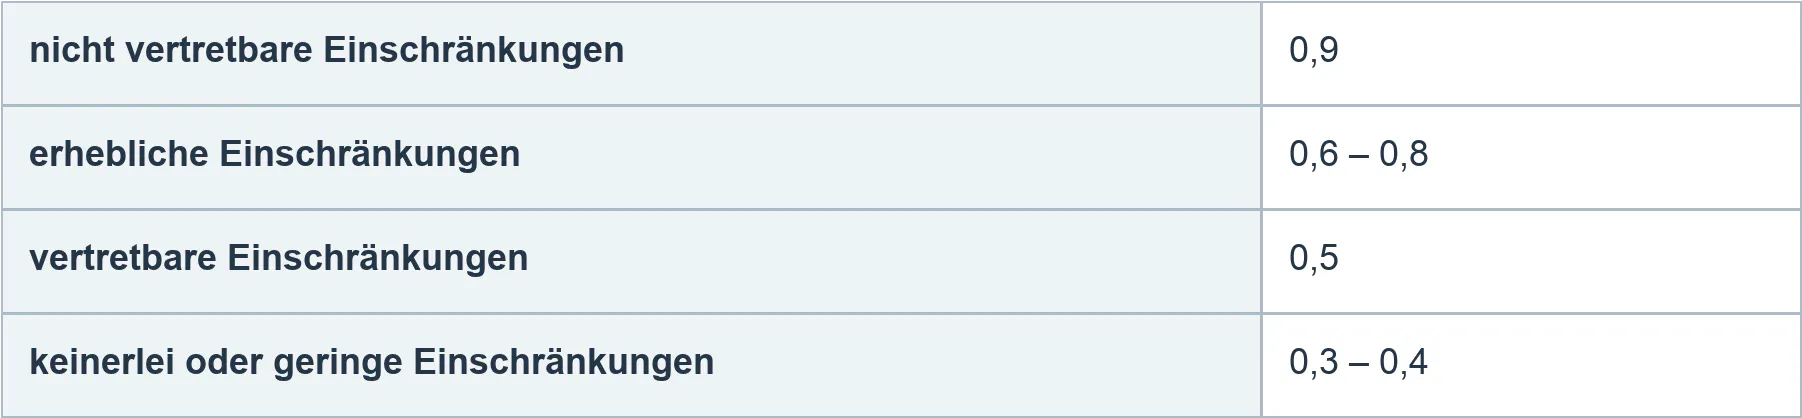
Faktoren für Einschränkungen
Die Wertfaktoren müssen bei der Ermittlung des Bodenwertanteils des Baurechts und des Bodenwerts der belasteten Liegenschaft nicht in Summe eins ergeben. Sie sind alleine von der jeweiligen Einschränkung bzw Beeinträchtigung abhängig.
Ist der vereinbarte Baurechtszins kleiner als die angemessene Bodenwertverzinsung, stellt es eine Belastung für den Liegenschaftseigentümer und einen Vorteil für den Baurechtsberechtigten dar – und umgekehrt.
Es muss also nicht immer die Einräumung eines Baurechts zur Belastung des Liegenschaftseigentümers führen, wiewohl festzustellen ist, dass idR die Bodenwertsteigerung wesentlich steiler verläuft als wertgesicherte Baurechtszinse.
Der Wert des Baurechts entspricht somit dem Bodenwertanteil bei einer „herkömmlichen“ Liegenschaftsbewertung.
3. Schicksal des Baurechtsgebäudes
Ist im Baurechtsvertrag nichts anderes vereinbart, hat der Liegenschaftseigentümer dem Baurechtsberechtigten am Ende der vereinbarten Vertragsdauer gem § 9 Abs 2 BauRG eine Entschädigungsleistung von 25% des „Bauwerts des Gebäudes“ zu bezahlen.
Klarstellend festzuhalten ist in diesem Zusammenhang, dass unter dem Begriff „Bauwert“ nicht der „Bauzeitwert“ iSd § 6 LBG zu verstehen ist, sondern ein Verkehrswert iSd § 2 Abs 2 LBG. Der Bauwert des Baurechtsgebäudes ist somit in einem anerkannten, methodisch jeweils richtigen Verfahren iSd § 3 Abs 1 LBG zu ermitteln.
Dabei ist zu berücksichtigen, dass bei langer Restdauer des Baurechtsvertrags eine etwaige Entschädigungszahlung der Höhe nach tendenziell wertmäßig nicht oder nur marginal relevant ist, da die Zahlung auf den Bewertungsstichtag zu diskontieren ist.
Vertraglich können mit Ablauf des Baurechtsvertrags auch andere Regelungen getroffen werden:
- Die Baulichkeiten gehen entschädigungslos in das Eigentum des Liegenschaftseigentümers über.
- Der Baurechtsberechtigte hat den vorherigen Zustand wieder herzustellen und das Gebäude abzubrechen.
- Der Liegenschaftseigentümer hat das Wahlrecht zwischen den beiden Varianten.
- Es wird eine von § 9 Abs 2 BauRG divergierende Entschädigungsleistung vereinbart.
Diese mit dem Baurechtsgebäude verbundenen wirtschaftlichen Vor- oder Nachteile sind bei der Wertermittlung jeweils barwertmäßig zum Stichtag zu berücksichtigen. Voraussetzung ist dabei, dass die Restnutzungsdauer der baulichen Anlage die Restlaufzeit des Baurechtsvertrags übersteigt.
4. Bewertung der Baurechtseinlage
Das Baurecht mit seinem rechnerischen Bodenwertanteil stellt bewertungsmethodisch die unbebaute Liegenschaft des Bauberechtigten dar. Kumulativ zur Bewertung der Baurechtseinlage ist der Wert des Baurechtsgebäudes zu berücksichtigen, der unter Anwendung eines Verfahrens iSd § 3 Abs 1 LBG zu ermitteln ist.
5. Anmerkungen
Die oben dargestellte Methode der Bewertung des Bodenwertanteils eines Baurechts ist in Österreich noch weit verbreitet und wurde punktuell in den letzten Jahren nur dahingehend modifiziert, dass die anzuwendenden Wertfaktoren der Höhe nach nicht mehr vorgegeben sind.[4]
E. Kritik an der traditionellen Methode
In der traditionellen Wertermittlung wird also die Differenz zwischen der angemessenen Bodenwertverzinsung und dem tatsächlich bezahlten Baurechtszins auf die vertraglich vereinbarte Laufzeit des Baurechts kapitalisiert und stellt somit den wirtschaftlichen Vor- oder Nachteil dar. Vor- oder Nachteile aus dem Baurechtsvertrag sollen folgend mit Wertfaktoren berichtigt werden.
Gerade die Einbeziehung dieser Wertfaktoren in den Bewertungsvorgang steht einer transparenten und nachvollziehbaren Wertermittlung entgegen. Die Anwendung dieser Korrekturfaktoren – meist als prozentuale Größe – ist dem Grunde, aber insbesondere der Höhe nach nicht zu argumentieren, da sie nicht aus dem Markt ableitbar sind. Wie möchte ein Sachverständiger einen Korrekturfaktor von zB 25% begründen? Dies ist schon bei der Marktanpassung zur Ermittlung des Verkehrswerts gem § 7 LBG eine praktisch unlösbare Aufgabe.
Die Marktbeobachtung hat weiters insbesondere bei großvolumigen Investment Properties ergeben, dass Marktteilnehmer, die eine Baurechtsliegenschaft erwerben, diese „Belastung“ oder den „Vorteil“ des eingeräumten Baurechts als Bodenwertanteil nicht in dieser Form berücksichtigen. Vielmehr wird ein Cashflow erworben, wobei der Jahresreinertrag der baulichen Anlagen (des Baurechtsgebäudes) um den jeweils vereinbarten Baurechtszins gemindert wird.
F. Alternative Wertermittlungsmethoden
1. Allgemeines
Die klassische Wertermittlungsmethode ist aus den genannten Gründen seit einigen Jahren umstritten und es gibt daher Änderungsvorschläge, die sich am deutschen Modell der Wertermittlung von Erbbaurechten orientieren.
2. Lösungsvorschlag
Bei der Wertermittlung einer mit einem Baurecht „belasteten“ Liegenschaft wird in der deutschen Bewertungspraxis, anders als bei der österreichischen klassischen Methode, der Bodenwertzins nicht berücksichtigt.
Es wird primär auf die durch das eingeräumte Baurecht erzielten Zinserträge abgestellt. In jedem Fall hat der Liegenschaftseigentümer durch die wiederkehrenden Bauzinszahlungen auf Vertragsdauer eine Ertragskomponente.
Der Bodenwert ist unter Berücksichtigung der Laufzeit des Baurechtsvertrags auf den Bewertungsstichtag abzuzinsen. In weiterer Folge sind allfällige Kosten für die Gebäudeablöse in Abzug zu bringen.
Auch hier ist die vertragliche Ausgestaltung für das Schicksal der baulichen Anlage entscheidend.
Bei dieser Wertermittlungsvariante ist methodisch wie folgt vorzugehen:
- Der vereinbarte Baurechtszins ist unter Anwendung des normierten Ertragswertverfahrens gem § 5 LBG auf Vertragslaufzeit zu kapitalisieren.
- Der Bodenwert ist im Vergleichswertverfahren gem § 4 LBG zu ermitteln und vom Zeitpunkt des Vertragsablaufs auf den Bewertungsstichtag zu diskontieren, da mit Ablauf des Vertrags der Liegenschaftseigentümer wieder frei über seine Liegenschaft verfügen kann. Ebenso ist mit einem verbleibenden Gebäudewertanteil vorzugehen.
- Etwaige Entschädigungszahlungen des Liegenschaftseigentümers an den Baurechtsberechtigten mit Vertragsablauf sind aufwandsseitig ebenfalls auf den Stichtag zu diskontieren.
Nachstehend die grafische Darstellung der Wertermittlungsmethode:
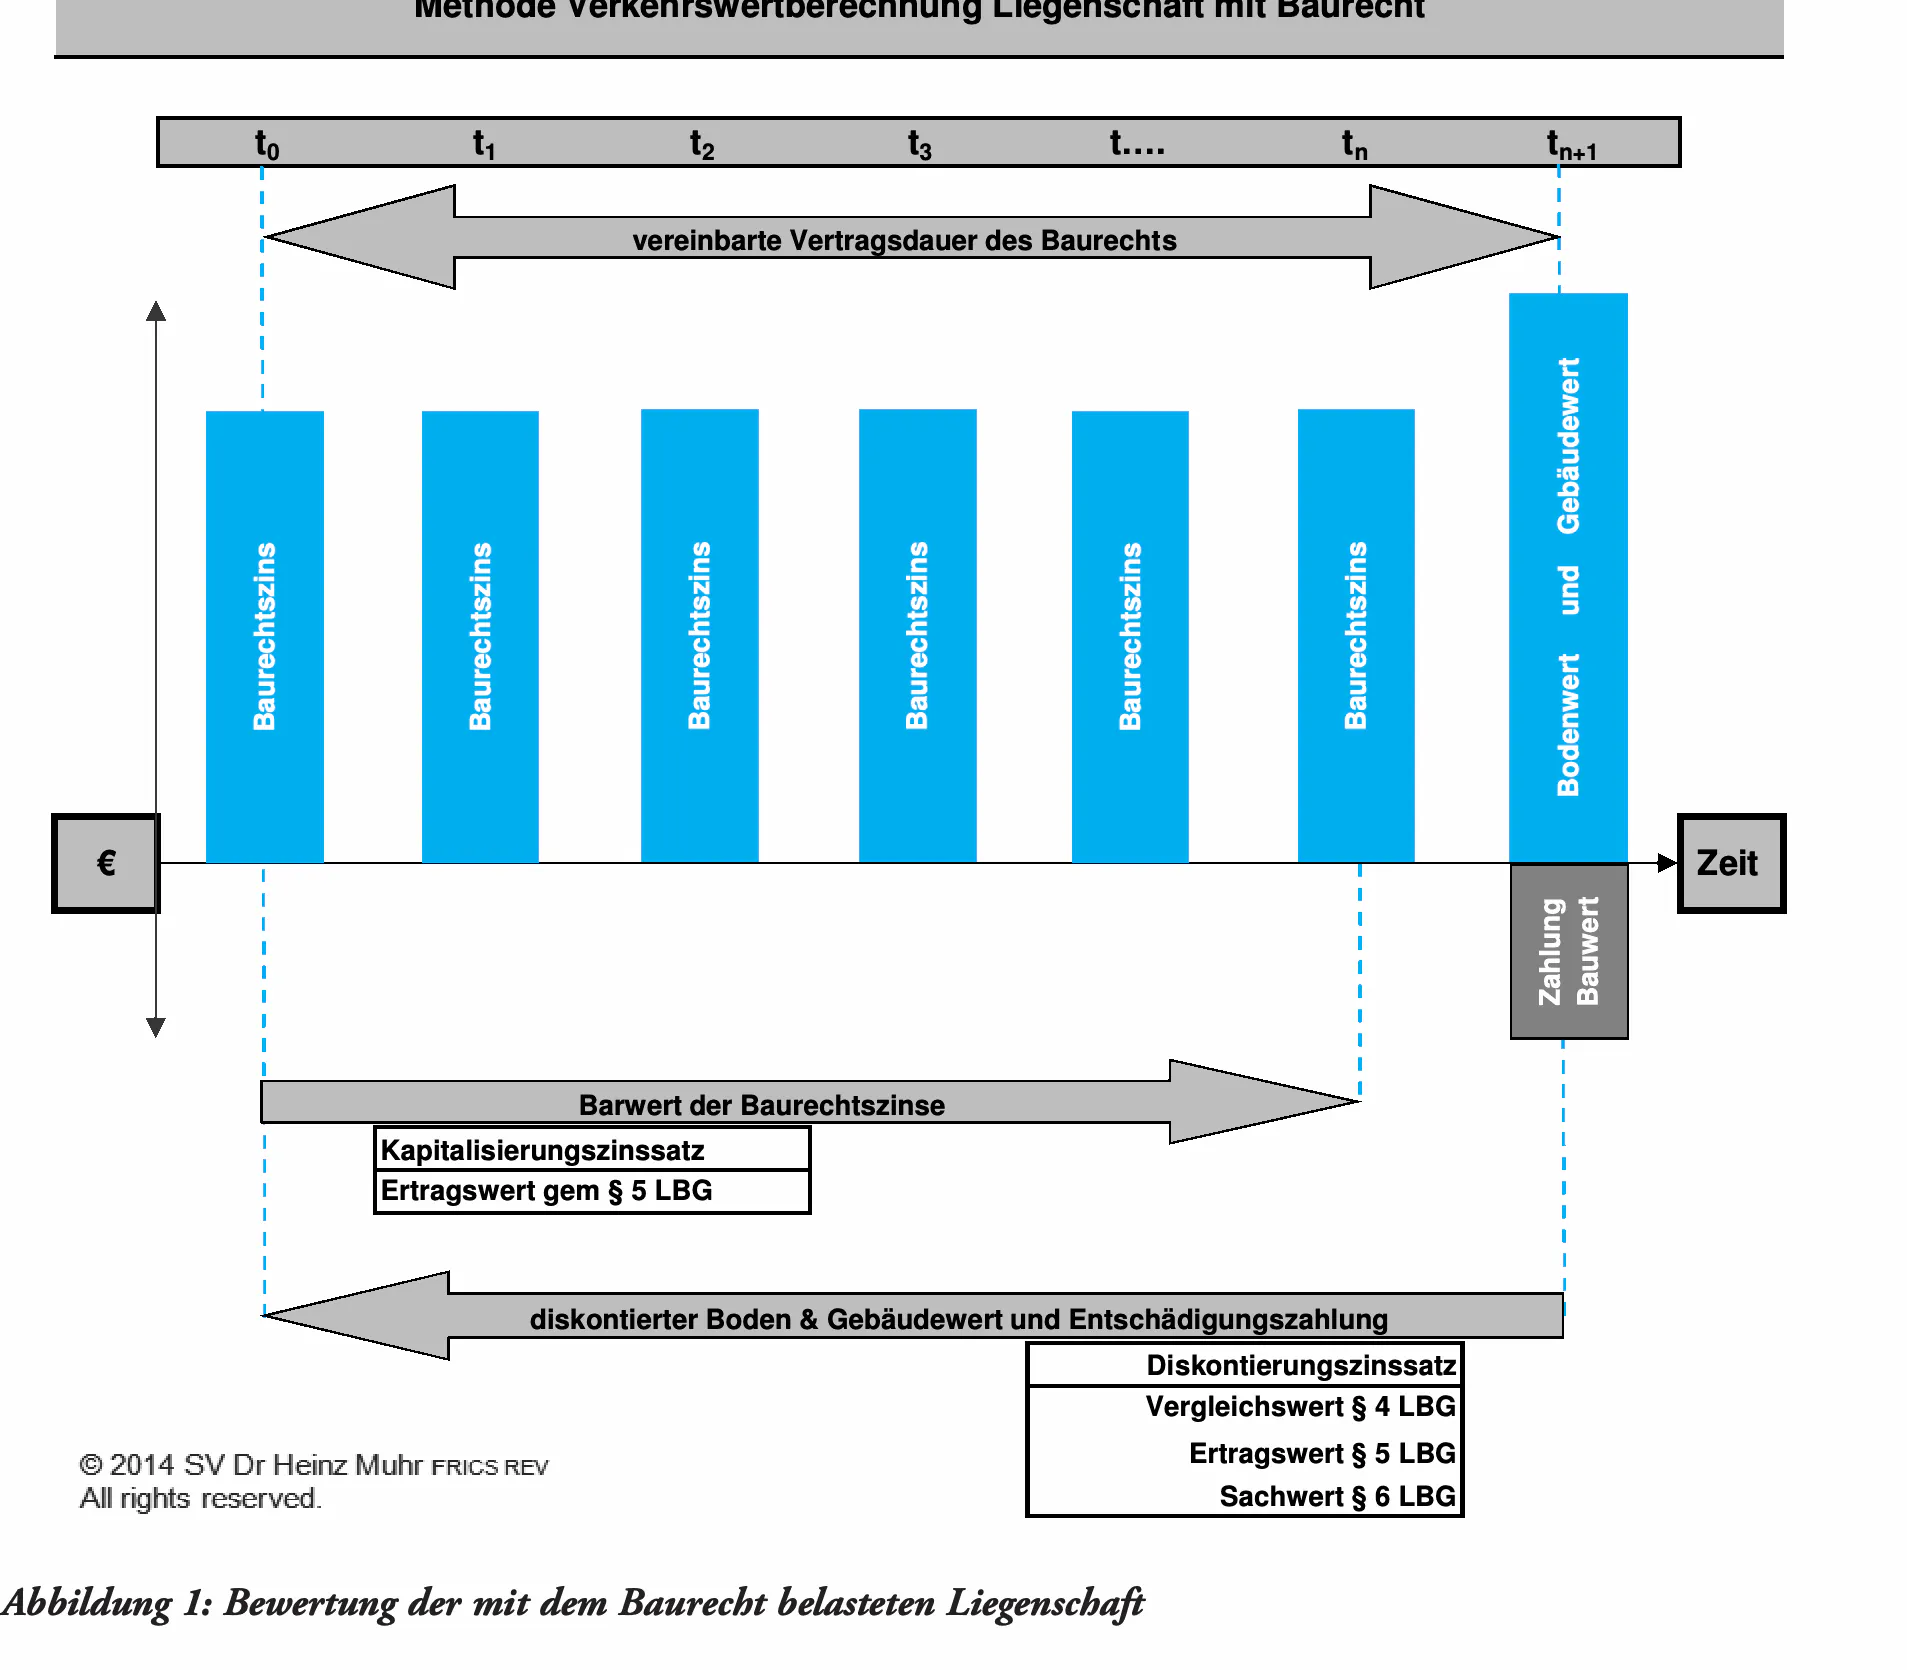
Abbildung 1: Bewertung der mit dem Baurecht belasteten Liegenschaft.
Der mit dieser Methode ermittelte Wert besteht sohin einerseits aus dem Ertragswert der laufenden Baurechtszinse und dem abgezinsten Verkehrswert der Liegenschaft am Ende der Vertragslaufzeit unter gegebenenfalls aufwandsseitiger Berücksichtigung einer etwaigen Entschädigungsleistung des Liegenschaftseigentümers.
Ähnlich stellt sich die Wertermittlung einer Baurechtseinlage dar, die mit einer Ertragsimmobilie bebaut ist. Dabei ist methodisch wie folgt vorzugehen:
- Der Jahresreinertrag (Jahresrohertrag abzüglich Bewirtschaftungskosten und Baurechtszins) ist unter Anwendung des normierten Ertragswertverfahrens gem § 5 LBG auf Vertragslaufzeit zu kapitalisieren.
- Zum Zeitpunkt des Vertragsablaufs erhaltene Entschädigungsleistungen des Liegenschaftseigentümers oder den Baurechtsberechtigten treffende Kosten (zB Abbruch- und Räumungskosten) sind vom Zeitpunkt des Vertragsablaufs auf den Bewertungsstichtag zu diskontieren.
Nachstehend die grafische Darstellung der Wertermittlungsmethode:
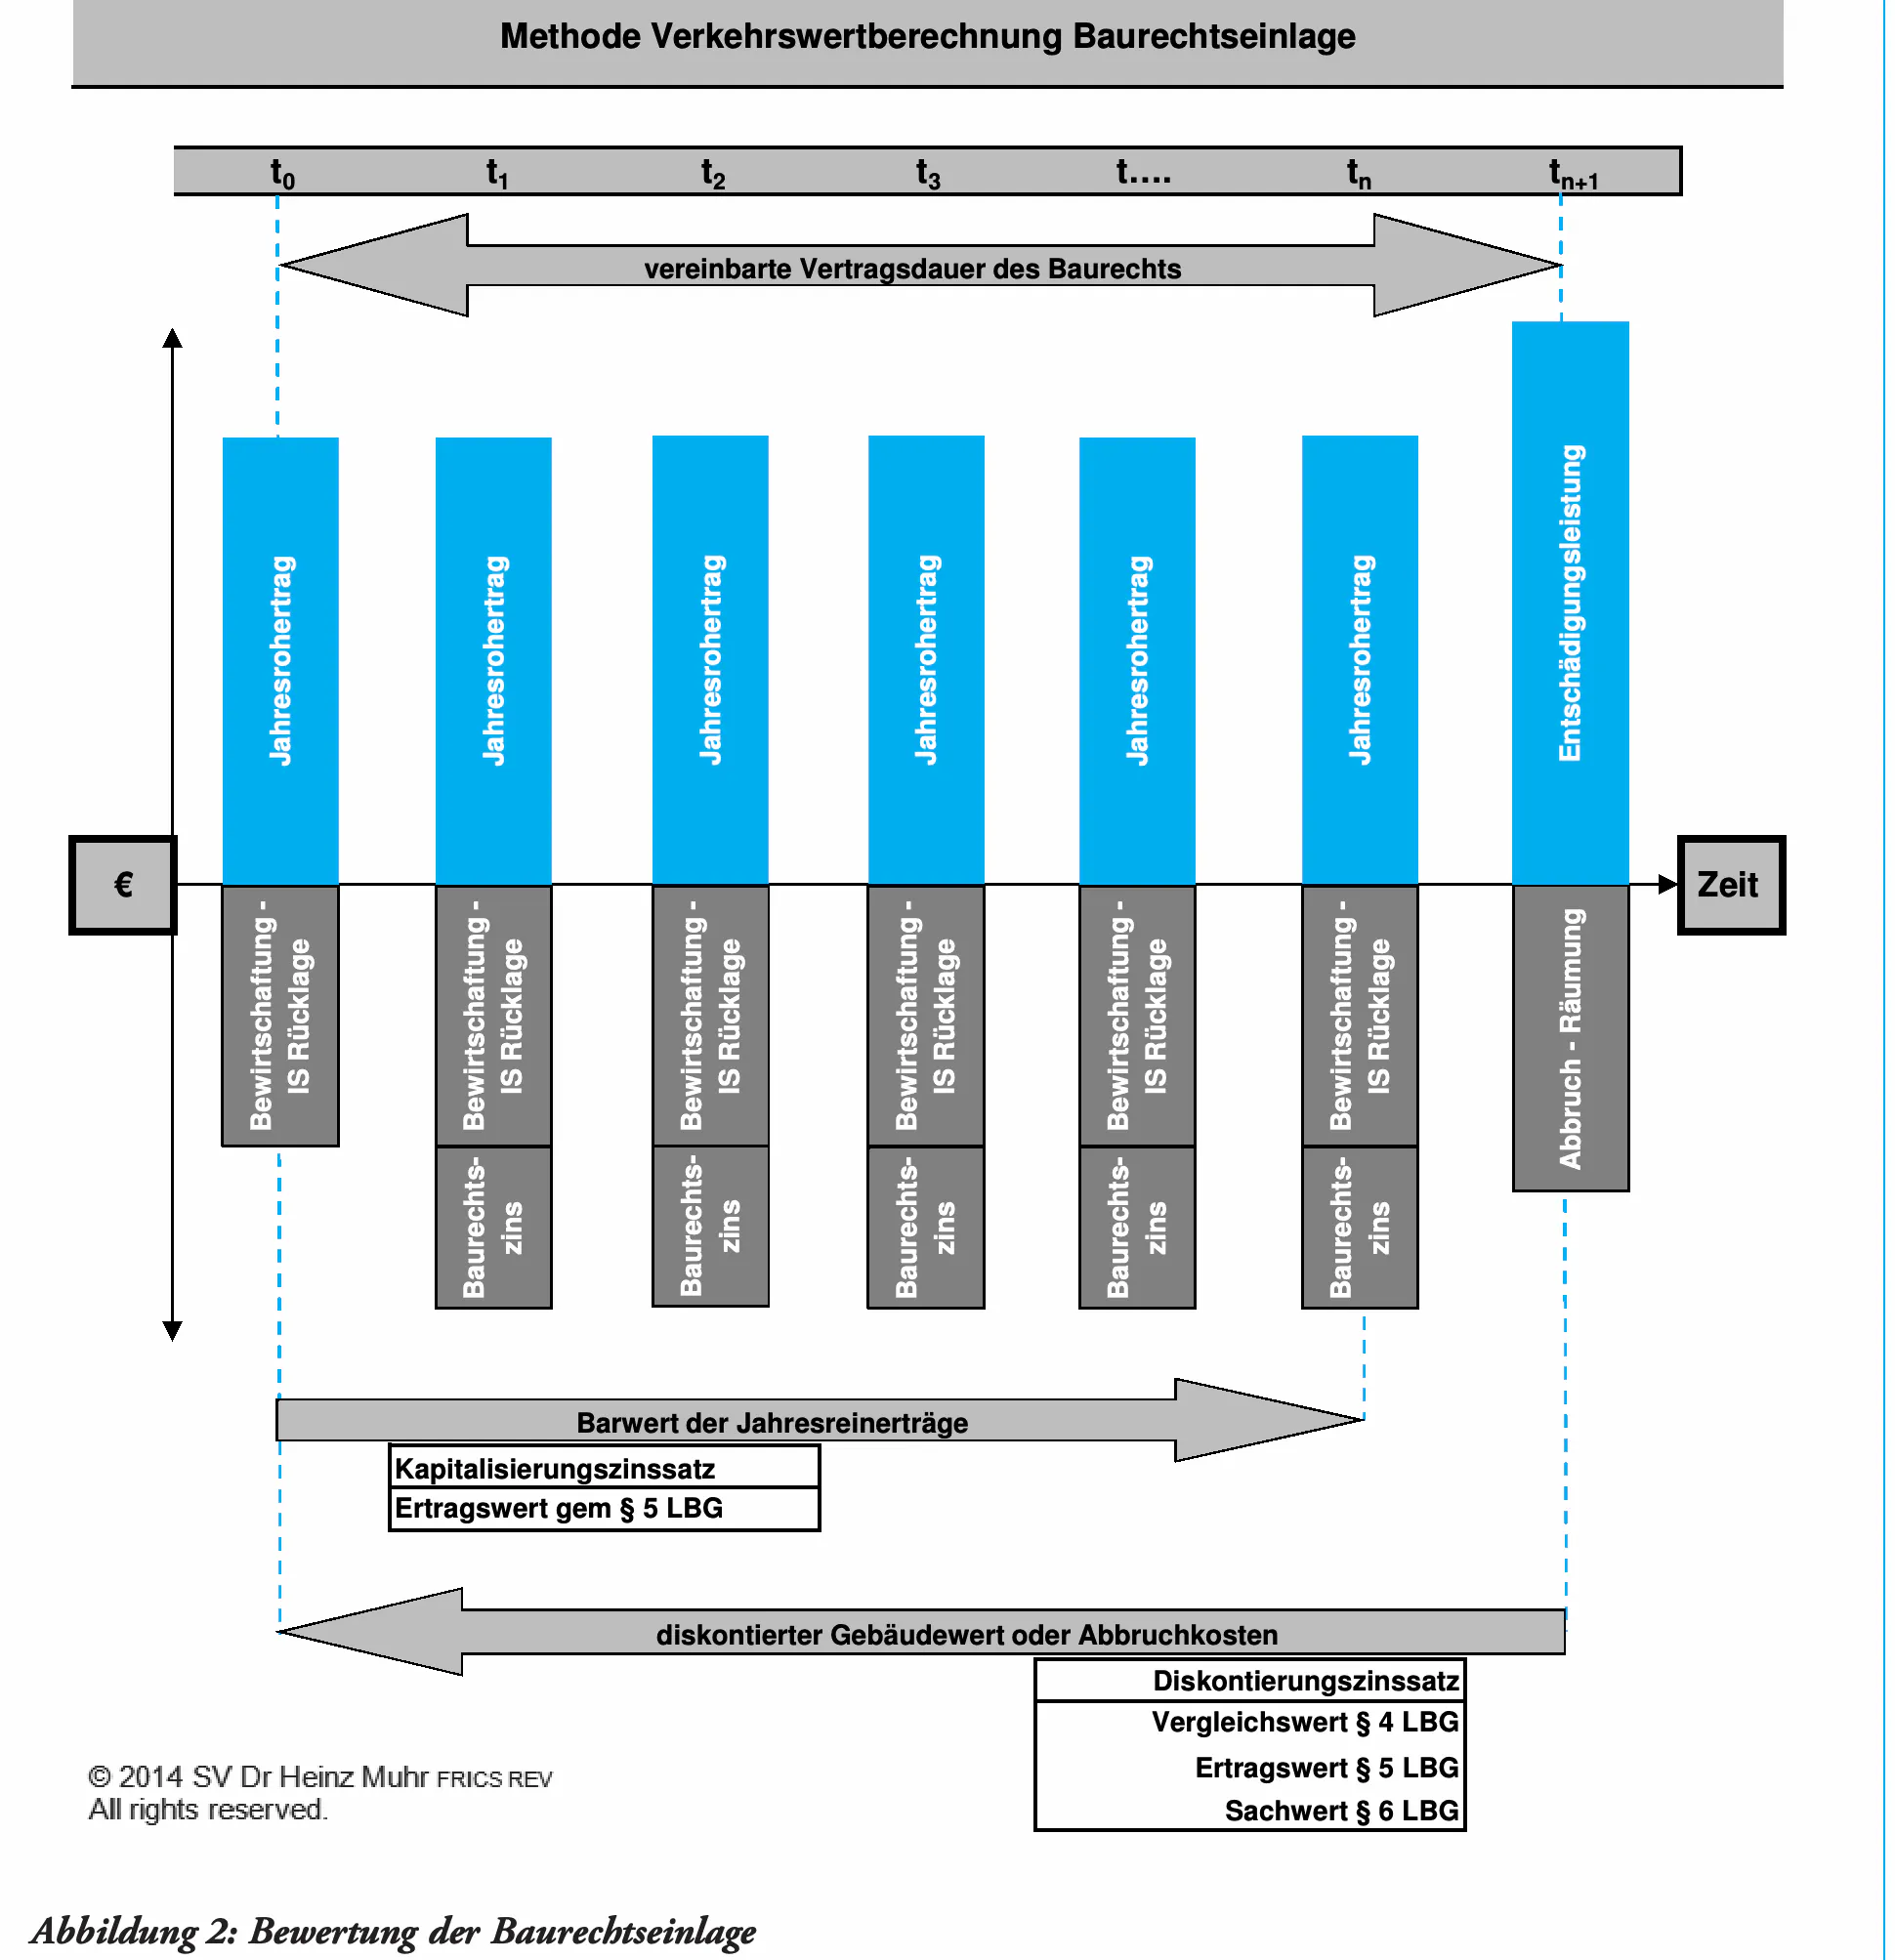
Abbildung 2: Bewertung der Baurechtseinlage.
Der mit dieser Methode ermittelte Wert besteht sohin einerseits aus dem Ertragswert des Baurechtsgebäudes und andererseits aus der abgezinsten Entschädigungsleistung des Liegenschaftseigentümers oder aufwandsseitigen Berücksichtigung etwaiger den Baurechtsnehmer treffender Abbruch- oder Räumungskosten.
Diese Art der Wertermittlung eignet sich aufgrund der Systematik allerdings nicht für die Bewertung des Baurechts per se oder die Bewertung einer Baurechtseinlage einer Liegenschaft, die nicht als Investment Property zu klassifizieren und zB mit einem Einfamilienhaus bebaut ist. In diesem Fall ist – ohne Berücksichtigung von Wertfaktoren – auf den Zinsvor- oder -nachteil des Bauberechtigten abzustellen.
SCHLUSSSTRICH
Die dargestellten alternativen Wertermittlungsmethoden haben den Vorteil, dass auf Verfahren iSd § 3 Abs 1 LBG oder der ÖNORM B 1802 – 2 abgestellt werden kann. Alle wertrelevanten Eingangsdaten, insbesondere Kapitalisierungs- und Diskontierungszinssätze, können aus dem Markt abgeleitet werden. Die Anwendung nicht begründbarer Wertfaktoren zur Berücksichtigung der Vertragsgestaltung entfällt.
Die Wertermittlung wird somit den Anfordernissen einer nachvollziehbaren und plausiblen Darstellung des Bewertungsvorgangs und der vom Markt abgeleiteten und somit begründbaren Annahme wertrelevanter Eingangsparameter gerecht.
Der Sachverständige ist stetig angehalten, internationale Ansätze und Strömungen in der Methodik der Wertermittlung zu erkunden, kritisch zu hinterfragen und gegebenenfalls in den nationalen Bereich überzuführen.