Autohäuser im Blickpunkt der Wertermittlung – Merkmale, Risiken und Methoden anhand eines modellhaften Beispiels. Autohäuser stellen an den Immobiliensachverständigen in der Regel erhöhte Anforderungen – wo liegen die Risiken/ Probleme in deren Bewertung?
Autohäuser rückten in jüngster Vergangenheit infolge struktureller Probleme bzw gestiegener Anforderungen der KFZ-Branche vermehrt in den Fokus der Wertermittlung. Dabei konfrontieren diese Immobilien aufgrund ihrer wertbestimmenden Eigenschaften den fertigenden Sachverständigen oft mit mannigfaltigen Problemen in der Wertermittlung. Die heterogenen Gebäudestrukturen mit ihren verschiedenartigen Wertigkeiten schränken teilweise die Drittverwendungsfähigkeit bzw Fungibilität stark ein und sind dabei eines der Hauptmerkmale, welche Autohäuser als typische Sonderimmobilien klassifizieren. Im Einzelfall müssen daher iS eines „Highest & Best Use“ alternative Nutzungsvarianten untersucht werden, um einen Marktwert überhaupt ermitteln zu können, da eine Nachnutzung aufgrund diversester Rahmenbedingungen (zB geänderte Konkurrenzsituation, höhere Anforderungen der KFZ-Branche sowohl in Bezug auf das Corporate Design der Immobilien als auch infolge des technischen Fortschritts der KFZ uÄm) oft nicht mehr darzustellen ist.
Die typischen Merkmale
Wie eingangs erwähnt, sind Autohäuser als typische Sonderimmobilien zu klassifizieren. Dies vor allem aufgrund der Tatsache, dass sie bauliche Sondersituationen infolge unterschiedlichster Nutzungsstrukturen (Schauräume, Büro- und Sozialbereiche, Lager, Wartungshallen uÄm) aufweisen, welche eine präsumtive Drittverwendungsfähigkeit oftmals nur unter Einsatz enormer monetärer Mittel ermöglicht. Neben einer eingeschränkten Drittverwendungsfähigkeit ist auch die Lage ein entscheidender Faktor. Autohäuser werden gemäß diversen Vorgaben üblicherweise in Gewerbe- und Industriegebieten angesiedelt. Wichtig ist die Lage an einer Durchzugs- bzw Hauptstraße mit guter Einsehbarkeit bzw Werbewirksamkeit. Auch weisen die Grundstücke in Bezug auf deren Bebauung oftmals nur eine geringe bauliche Ausnutzung auf, da Freiflächen für das Präsentieren von Fahrzeugen gebraucht werden.
Wertermittlung – Risiken und Probleme
Alle Sonderimmobilien – so auch Autohäuser – stellen den fertigenden Sachverständigen vor Probleme und bergen Risiken, welche nur durch fundierte Markt- und Standortanalyse sowie eine gewissenhafte Befundaufnahme minimiert werden können. Zu Beginn stellt sich die Frage nach dem „richtigen“ Bewertungsszenario – ist eine Nachnutzung der Liegenschaft wie originär angestammt überhaupt möglich? Wie werden die teilweise unterproportional ausgenutzten Freiflächen berücksichtigt? Ob eine allfällige Baulandreserve Wertrelevanz hat oder nicht, hängt naturgemäß von der höchsten und bestmöglichen Nutzung der Liegenschaft, welche ja den Marktwert impliziert, ab. Mit anderen Worten – eine Baulandreserve ist nur dann nicht zu berücksichtigen, wenn die aktuelle Nutzung der Liegenschaft nach sorgfältiger Prüfung potentieller Nachnutzungen die beste Alternative darstellt. In diese Prüfung haben nicht nur Parameter wie die Analyse baulicher Merkmale (Modernität der Schauräume, Ausstattung der Werkstätten uÄm) einzufließen. Wichtig ist auch die kritische Betrachtung der Konkurrenzsituation – eine fundierte Standortanalyse ist unumgänglich. Die baulichen Sondersituationen infolge unterschiedlicher Gebäudestrukturen sowie immer schärfere bau- und gewerbebehördliche Auflagen in Verbindung mit einer kundengetriebenen, immer schnelleren Entmodung des „Wirtschaftsgutes Autohaus“ verkürzt die wirtschaftlichen Nutzungsdauern zum Teil enorm und drängt Autohäuser sehr schnell in die Nähe wirtschaftlicher Abbruchreife.
Die Bewertungsverfahren
Der Sachverständige ist grundsätzlich frei in der Wahl seines Wertermittlungsverfahrens, er hat sich nur den allgemein anerkannten Regeln der Wertermittlungslehre zu bedienen. Unter Berücksichtigung dieser eignen sich zur Marktwertermittlung von Autohäusern fast ausschließlich ertragsorientierte Verfahren (nationales Ertragswertverfahren gem § 5 LBG bzw gem ÖNORM B 1802 – 2 normiertes DCF-Verfahren), da mit diesen Immobilien fast ausschließlich eine Rendite für das eingesetzte Kapital erwirtschaftet werden soll.
Nun ist es in der Realität – speziell bei kleineren Autohäusern – so, dass diese sehr oft eigengenutzt werden und daher keinerlei Mieterträge generiert werden. Landläufig würde man die Meinung vertreten, dass bei eigengenutzten Immobilien das Sachwertverfahren gem § 6 LBG das prioritär anzuwendende Verfahren ist. Eine isolierte Betrachtung nach Sachwertüberlegungen führt allerdings nur in den wenigsten Fällen zu einem repräsentativen Verkehrswert, da sich die Methodenwahl ausschließlich an der Objektart und nicht an der Tatsache, ob dieses eigen- oder fremdgenutzt wird, orientieren sollte. Neben den typischen wertrelevanten Parametern Cap Rate, wirtschaftliche Nutzungsdauer uÄm nehmen naturgemäß die marktkonformen, nachhaltig erzielbaren Erträge eine determinierende Größe ein. Bei eigengenutzten Autohäusern können diese im Vergleichswertverfahren gem § 4 LBG oder in Ermangelung von Vergleichswerten als angemessener Verzinsungsbetrag des Zeitwerts der Baulichkeiten zuzüglich einer angemessenen Grundstücksmiete ermittelt werden.
Fazit
Im Wesentlichen müssen bei der Wertermittlung von Autohäusern vielfältigste Parameter berücksichtigt werden, das sind hauptsächlich der auf wirtschaftliche Restnutzungsdauer zu erwartende Mietertrag, die Kosten dessen nachhaltiger Sicherstellung und die voraussichtliche wirtschaftliche Restnutzungsdauer, welche zum Teil durch nicht vorhersehbare weiche Faktoren beeinflusst wird. Nur wenn die externen Parameter ausreichend mit Marktdaten plausibilisiert sind, kann stichtagsbezogen eine fundierte Aussage zum Verkehrswert getroffen werden. Derartig holistische Immobilienbewertung, welche nicht mehr nur als reine Wissenschaft, vielmehr als branchenübergreifende Kunst zu verstehen ist, bedarf jahrelanger Erfahrung und ist oft nur unter Beiziehung von Experten anderer Fachbereiche bewerkstelligbar.
ZLB 2016/14
Beispiel: Bewertung eines kleinen, eigengenutzten Autohauses (Stand Alone)
In der Folge wird ein Vorschlag eines möglichen Bewertungsprozesses (gegebenenfalls alternative Methoden möglich) eines eigengenutzten Autohauses modellhaft skizziert. Im Hinblick auf die Komplexität des Themas handelt es sich um eine exemplarische Modellrechnung in sehr rudimentärer Form.
Strukturierung der vermietbaren Flächen aufgrund der sehr divergierenden Gebäudequalitäten (s Tabelle 1).
Wie in Tabelle 1 ersichtlich handelt es sich um Flächen, welche allesamt vom Autohaus eigengenutzt sind und daher keine Erträge als Basis für die Ertragswertberechnung abwerfen. Aufgrund der Lage des Autohauses in der Peripherie bzw der Konzeption als „Stand Alone-Projekt“ gibt es keine Vergleichswerte in örtlicher und zeitlicher Nähe. Es wird daher in Tabelle 2 eine Möglichkeit zur Ableitung der marktkonformen, fiktiven Mieten als angemessener Verzinsungsbetrag des Bauzeitwerts kurz illustriert.
Die Summe dieser Verzinsungsbeträge stellt somit die nachhaltig erzielbaren Hauptmieten als Basis für das nationale Ertragswertverfahren gem § 5 LBG dar (s Tabelle 3).
Das nationale Ertragswertverfahren gestaltet sich unter Ansatz marktüblicher Bewirtschaftungskosten, einer 24-jährigen Restnutzungsdauer (GND 25 Jahre infolge rascher Entmodung), eines Liegenschaftszinssatzes von 6,45% (retrograd abgeleitet aus einer Renditeerwartung präsumtiver Investoren von durchschnittlich rd 10% pa Bruttoanfangsrendite) sohin wie in Tabelle 4 dargestellt.
Abschließend wären die wertrelevanten Eckdaten des Ertragswertverfahrens kritisch zu prüfen bzw zu hinterfragen und es könnte zB eine Sensibilitätsanalyse mit einer Variation der wertbestimmenden Parameter (zB Cap Rate und IHK in % der NHK uÄm) durchgeführt werden.
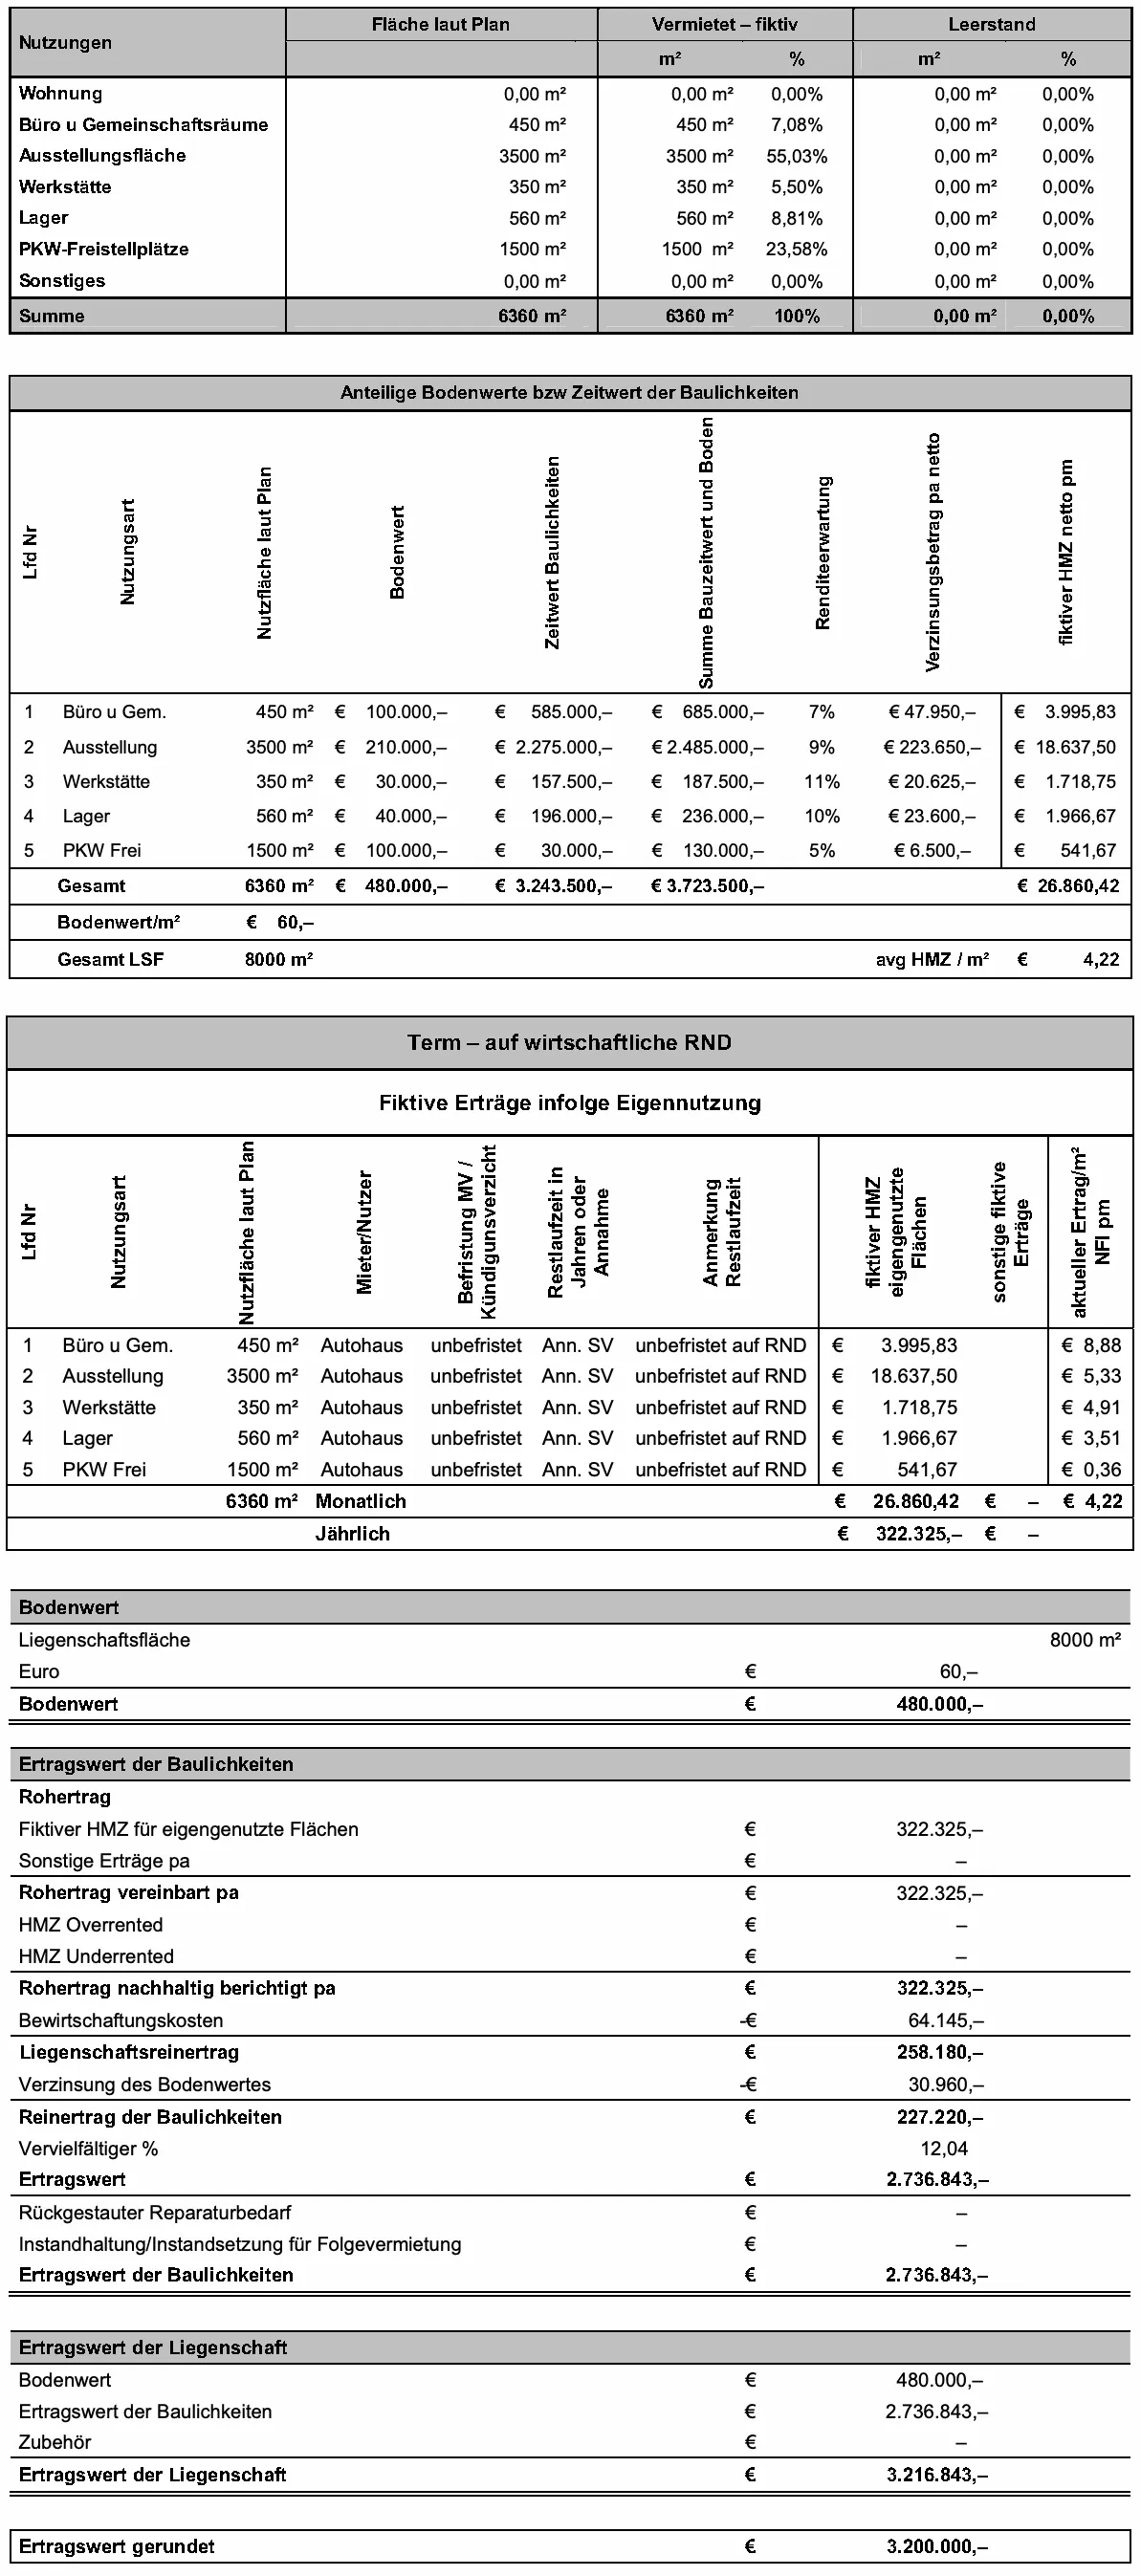
Bewertungsbeispiel: Flächen, Roherträge, Restnutzungsdauer, Bodenwert und Ertragswert eines eigengenutzten Autohauses. Die Tabellen sind als Abbildung erhalten.