Die normierten Verfahren des Liegenschaftsbewertungsgesetzes sehen einen strukturierten, vorgegebenen Ablauf der Bewertung vor. So ist im Ertragswertverfahren der Jahresreinertrag mit einem „angemessenen Zinssatz“ zu kapitalisieren. Dieser Beitrag soll die retrograde Ableitung des Liegenschaftszinssatzes aus dem Markt darstellen und vor dem meist wenig reflektierten Übernehmen von Liegenschaftszinssätzen aus anerkannten Veröffentlichungen warnen.
A. Einleitung
Das Liegenschaftsbewertungsgesetz nennt explizit das Vergleichswertverfahren (§ 4 LBG), das Ertragswertverfahren (§ 5 LBG) und das Sachwertverfahren (§ 6 LBG) zur Ermittlung des Verkehrswertes gem. § 2 Abs 2 LBG. Durch die ÖNORM B 1802-2 ist folgend auch das DCF-Verfahren als „normiertes Verfahren“ anzusehen.
Die Wahl des jeweiligen Wertermittlungsverfahrens hat der Sachverständige – sofern das Gericht oder die Verwaltungsbehörde nichts anderes angeordnet hat – selbst vorzunehmen, wobei er dabei den jeweiligen Stand der Wissenschaft und die im redlichen Geschäftsverkehr bestehenden Gepflogenheiten zu beachten hat.
B. Ertragswertverfahren
1. Gesetzliche Grundlage
Das Ertragswertverfahren ist legal im Liegenschaftsbewertungsgesetz (LBG) geregelt.
§ 5 Abs 1 LBG Im Ertragswertverfahren ist der Wert der Sache durch Kapitalisierung des für die Zeit nach dem Bewertungsstichtag zu erwartenden oder erzielten Reinertrags zum angemessenen Zinssatz und entsprechend der zu erwartenden Nutzungsdauer der Sache zu ermitteln (Ertragswert).
§ 5 Abs 2 LBG Hierbei ist von jenen Erträgen auszugehen, die aus der Bewirtschaftung der Sache tatsächlich erzielt wurden (Rohertrag). Durch Abzug des tatsächlichen Aufwands für Betrieb, Instandhaltung und Verwaltung der Sache (Bewirtschaftungsaufwands) und der Abschreibung vom Rohertrag errechnet sich der Reinertrag; die Abschreibung ist nur abzuziehen, soweit sie nicht bereits bei der Kapitalisierung berücksichtigt wurde. Bei der Ermittlung des Reinertrags ist überdies auf das Ausfallwagnis und auf allfällige Liquidationserlöse und Liquidationskosten Bedacht zu nehmen.
§ 5 Abs 3 LBG Sind die tatsächlich erzielten Erträge in Ermangelung von Aufzeichnungen nicht erfassbar oder weichen sie von den bei ordnungsgemäßer Bewirtschaftung der Sache erzielbaren Erträgen ab, so ist von jenen Erträgen, die bei ordnungsgemäßer Bewirtschaftung der Sache nachhaltig hätten erzielt werden können, und dem bei einer solchen Bewirtschaftung entstehenden Aufwand auszugehen; dafür können insbesondere Erträge vergleichbarer Sachen oder allgemein anerkannte statistische Daten herangezogen werden.
§ 5 Abs 4 LBG Der Zinssatz zur Ermittlung des Ertragswertes richtet sich nach der bei Sachen dieser Art üblicherweise erzielbaren Kapitalverzinsung.
§ 10 Abs 2 LBG Beim Ertragswertverfahren ist die Wahl des Kapitalisierungszinssatzes zu begründen.
2. Ablaufschema[1]
Aufgrund der gesetzlichen Vorgaben des LBG stellt sich der methodische Vorgang des Ertragswertverfahrens wie folgt dar:
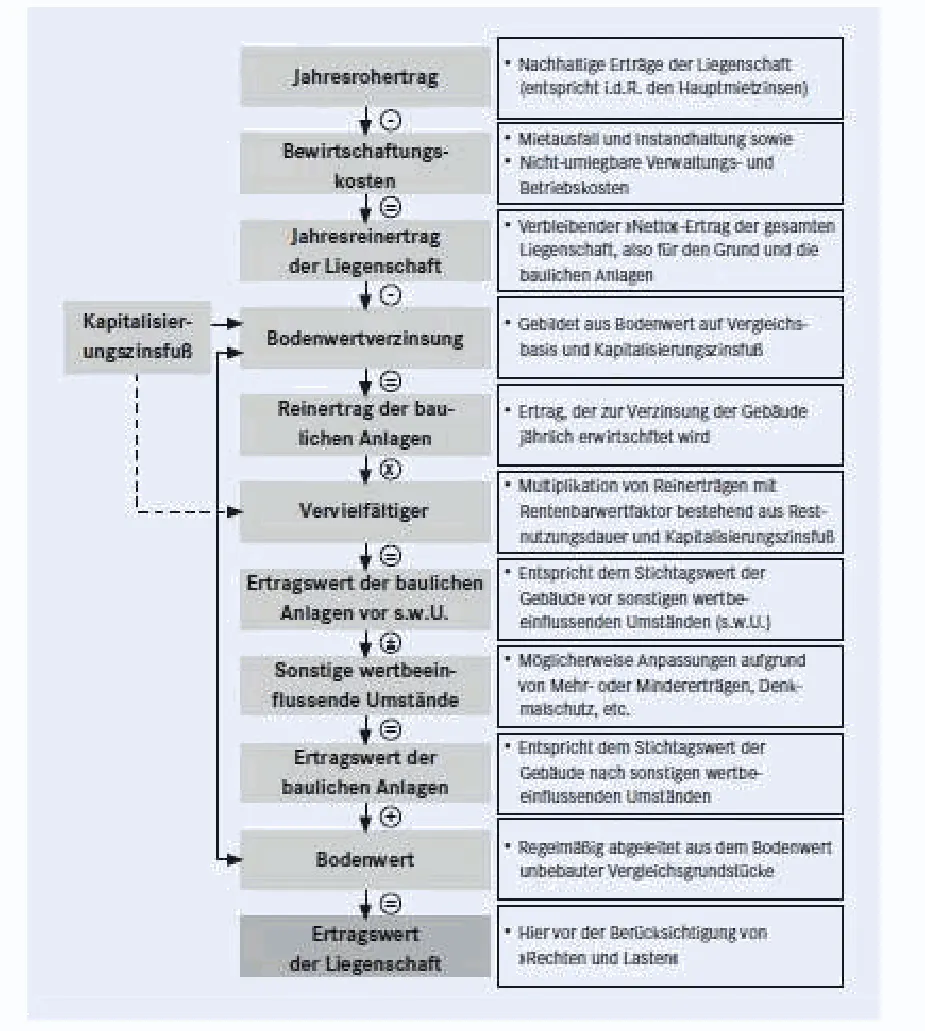
Ablaufschema des Ertragswertverfahrens gemäß LBG.
3. Der Liegenschaftszinssatz
Der Liegenschaftszinssatz zur Ermittlung des Ertragswertes richtet sich nach der bei Investitionen in vergleichbare Objekte üblicherweise erzielbaren Kapitalverzinsung[2]. Sie sind auf der Grundlage geeigneter Kaufpreise und der ihnen entsprechenden Reinerträge für gleichartig bebaute und genutzte Grundstücke abzuleiten[3].
Bei der Anwendung des Ertragswertverfahrens wird grundsätzlich von dem am Wertermittlungsstichtag erzielbaren Reinertrag ausgegangen. Der originär statische Liegenschaftszinssatz muss folgend aber „dynamisiert“[4] werden, um Änderungen der zukünftigen Ertragsverhältnisse oder des Grundstückmarktes entsprechend zu berücksichtigen.
4. Begründung und Ableitung des Liegenschaftszinssatzes
Ex lege ist die Wahl des Liegenschaftszinssatzes vom Sachverständigen zu begründen. Punkt 5.3.4.3. der ÖNORM B 1802 verweist in diesem Zusammenhang auf anerkannte Veröffentlichungen von Kapitalisierungszinssätzen, „insbesondere jene des Hauptverbandes der allgemein beeidet und gerichtlich zertifizierten Sachverständigen Österreich“. Formell ist der gesetzlichen Regelung über die notwendige Begründung des Liegenschaftszinssatzes mit dem Hinweis auf die anerkannte Veröffentlichung Genüge getan.
Die Begründung des Zinssatzes bedeutet aber noch lange keine Ableitung desselben aus dem Marktgeschehen. Dafür hat sich bis jetzt im Wesentlichen die Methode der Ableitung aus dem Kapitalmarktzinssatz alternativer sicherer Veranlagungsformen etabliert. Das auf der Portfoliotheorie aufbauende und in der Unternehmensbewertung verwendete Capital Asset Pricing Model hat sich im Gegensatz dazu, genauso wie die Ermittlung des internen Zinssatzes oder des Branchenzinssatzes bei der Bewertung von Ertragsimmobilien nicht durchgesetzt.[5]
C. Anerkannte Veröffentlichungen der Liegenschaftszinssätze
Die oben erwähnte Empfehlung des Hauptverbandes der allgemein beeidet und gerichtlich zertifizierten Sachverständigen Österreich unterscheidet in ihren Tabellenwerten nach Immobilienarten und Lagequalitäten und wird in der Regel einmal jährlich angepasst.
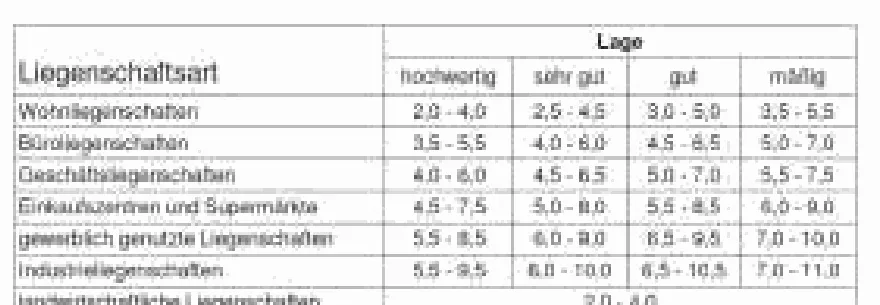
Veröffentlichte Bandbreiten der Liegenschaftszinssätze nach Liegenschaftsart und Lage.
D. Kritische Anmerkungen
1. Bandbreiten
Die Bandbreiten der empfohlenen Zinssätze stellen allerdings Schwankungen von bis zu 100% innerhalb einer Immobilienart und einer Lagequalität dar – mit entsprechend sensiblen und signifikanten Auswirkungen auf den ermittelten Ertragswert.
Ein doppelter Liegenschaftszinssatz führt unter der fiktiven Annahme einer ewigen Rente zu einer Verdopplung des ermittelten Ertragswertes.
Eine unreflektierte Mittelbildung der verlautbarten Bandbreiten zur Festsetzung des Liegenschaftszinssatzes führt mit einem sehr hohen Grad an Wahrscheinlichkeit zu einem falschen Ergebnis – andernfalls könnte man wohl nur von einem „Glückstreffer“ sprechen.
Aber auch die Frage welcher Prozentsatz innerhalb der angegebenen Bandbreiten der „richtige“ ist, stellt den Sachverständigen vor große Probleme. Meist behilft man sich in diesem Fall ausgehend vom niedrigsten Zinssatz mit prozentuellen Risikozuschlägen[6] die Begründung der jeweiligen Höhe des Zuschlages wird aber dem Sachverständigen entsprechend schwer fallen. Ebenso ist die Kombination von anderen Bewertungsmethoden wie z.B. eine Kombination von Ertragswert- und Sachwertmethoden für reine Ertragsimmobilien weder nachvollziehbar noch ein richtiges Abbild des Marktgeschehens.
Auch wurden in der Zeit vor 2008 Ertragsimmobilien in bester Lage transaktioniert, deren Liegenschaftszinssatz maßgeblich unterhalb der angegebenen Bandbreite lag.
Schließlich kann diese Bandbreite auch bei ertragsarmen Immobilien unterschritten werden, wenn der Investor ein entsprechendes Wertsteigerungspotenzial einpreist.[7] Es zeigt sich somit, dass die empfohlenen Zinssatzspannen in Einzelfällen ungeeignet sind, den Ertragswert einer Immobilie darzustellen.
2. Einfluss des Finanzmarktes
Der Immobilienmarkt ist wohl nicht vom Finanzmarkt abgekoppelt zu betrachten. Rohertragsrenditen stehen in einem direkten Zusammenhang mit Hypothekarzinsen.
Waren die Hypothekarzinsen in den 90-iger Jahren noch bei knapp unter 10% pa liegen sie derzeit unter 4% pa. Im gleichen Zeitraum haben sich die vom Hauptverband der allgemein beeidet und gerichtlich zertifizierten Sachverständigen Österreich veröffentlichten Kapitalisierungszinssätze nur im Bereich der land- und forstwirtschaftlichen Liegenschaften geringfügig geändert – alle anderen Bandbreiten blieben gleich.
Es stellt sich für einen kritischen Betrachter also die Frage, warum Änderungen des Finanzmarktes die verlautbarten Prozentwerte über Jahrzehnte nicht beeinflusst haben.[8]
3. Lagequalitäten
Die Bandbreiten variieren nicht nur in Abhängigkeit von der Immobilienart, sondern auch von der Lagequalität. Dabei wird zwischen hochwertiger, sehr guter, guter und mäßiger Lage unterschieden, ohne die Klassifikationen näher zu definieren.
Die Zuordnung einer zu bewertenden Ertragsimmobilie in eine der 4 Klassen ist dementsprechend nicht eindeutig möglich, was zwangsläufig zu divergierenden Ergebnissen führt.
E. Liegenschaftszinssatz – Vervielfältiger
Der Liegenschaftszinssatz determiniert gemeinsam mit der wirtschaftlichen Restnutzungsdauer der Baulichkeiten den Vervielfältiger.[9] Dieser ist als Rentenbarwertfaktor eine Rechengröße innerhalb des Ertragswertverfahrens, mittels der die Verbindung zwischen dem Jahresreinertrag und dem Ertragswert einer Liegenschaft hergestellt wird.
Schließlich wird über den Liegenschaftszinssatz die Verknüpfung zwischen dem Bodenwert und der Bodenwertverzinsung geschaffen.
Divergierende Zinssätze zur Ermittlung der Bodenwertverzinsung und des Vervielfältigers zur Kapitalisierung des Reinertrages der baulichen Anlagen sind nicht anzusetzen.
F. Renditen
Die Rendite stellt den jährlichen, prozentualen Gesamterfolg einer Geld- oder Kapitalanlage dar. Sie ist somit ein Maßstab zur Beurteilung der Rentabilität eines Objektes.[10]
1. Bruttoanfangsrendite
Die Bruttoanfangsrendite stellt das Verhältnis der aktuellen Miteinnahmen – unter Berücksichtigung fiktiver Mieten für leerstehende Bestandobjekte – zum Kaufpreis einer Immobilie dar.
Brutto-Anfangsrendite = Mieteinnahmen im ersten Jahr / Kaufpreis
Die Bruttoanfangsrendite bezieht sich somit auf den Jahresrohertrag einer Liegenschaft.
2. Nettoanfangsrendite
Die (internationale) Nettoanfangsrendite berücksichtigt neben den oben unter Pkt F.1. genannten Eingangsdaten auch die Kaufnebenspesen und die jeweiligen Bewirtschaftungskosten der Immobilie.
Netto-Anfangsrendite = (Mieteinnahmen − nicht umlagebare Bewirtschaftungskosten) / (Kaufpreis + Transaktionskosten)
Die Nettoanfangsrendite[11] bezieht sich somit – genauso wie der Liegenschaftszinssatz - auf den Jahresreinertrag einer Liegenschaft, jedoch nicht in Bezug auf den Verkehrswert (und damit den zu erwartenden Verkaufspreis) sondern auf die Summe des einzusetzenden Gesamtkapitals.
3. Markttransparenz
Der Immobilienmarkt ist im Sinne einer volkswirtschaftlichen Betrachtung kein vollkommener Markt.[12] Neben anderen dafür fehlenden Eigenschaften ist unter anderem die Transparenz im Immobilienmarkt eingeschränkt.
Der Transparenzindex 2010[13] reiht Österreich in einer fünfteiligen Schulnotenskala mit einem Rating von 1,71 an die 15. Stelle von weltweit 81 untersuchten Ländern.
Der Immobiliensachverständige hat in seinem Gutachten den Markt abzubilden. Die Überlegungen, die die Mehrheit der Marktteilnehmer anstellen sind von ihm nachzuvollziehen – denn sie führen idR zum Highest & Best Use Value, dem Verkehrswert.
Immobilienbewertung ist nicht ein rein rechnerischer Vorgang im Sinne des vom LBG vorgegebenen Ablaufes, sondern bedeutet den Markt zu kennen und diesen im Gutachten darzustellen.
3. Ableitung der Rendite aus dem Markt
Bei der Wertermittlung durch den Sachverständigen hat das Vergleichswertverfahren gem. § 4 LBG Priorität. Auch in den anderen Bewertungsverfahren stecken naturgemäß Elemente des Vergleichens.
Schon die Erhebung von Bruttoanfangsrenditen kann problematisch sein, denn durch die Einsichtnahme in die Urkundensammlung des Grundbuches sind uU nur Kaufpreis und Kaufgegenstand ersichtlich. Ist dem Kaufvertrag aber eine Vorschreibungsliste beigelegt aus der ua die Ertragssituation ersichtlich ist kann die Bruttoanfangsrendite ermittelt werden.
Maklerprovisionen, Vertragserrichtungs- und Beglaubigungskosten und Kreditgebühren sind als Kaufnebenspesen öffentlich nicht zugänglich. Ebenso hat der Sachverständige meist – wenn er die Transaktion nicht begleitet hat – keine Kenntnis über die Bewirtschaftungskosten einer Immobilie weshalb die Ermittlung der Nettoanfangsrendite ungleich schwieriger oder unmöglich ist.[14]
G. Problemstellung
Der Liegenschaftszinssatz ist im Ertragswertverfahren gem. § 5 LBG eine zentrale, sensible und wertbestimmende Größe. Als solche ist er idR mangels Transparenz vergleichend aus dem Markt nicht ableitbar, da er sich auf den Jahresreinertrag einer Immobilie bezieht.
Die Anwendung anerkannter Veröffentlichungen, insbesondere jene des Hauptverbandes der allgemein beeidet und gerichtlich zertifizierten Sachverständigen Österreich zur Ermittlung des Liegenschaftszinssatzes ist – wie ausführlich dargestellt – ebenso problembehaftet.
H. Lösungsansatz
Der Sachverständige hat aber die Möglichkeit aus öffentlich zugänglichen Quellen Bruttoanfangsrenditen von vergleichbaren Objekten, in vergleichbaren Lagen in zeitlicher Nähe zu ermitteln.
Diese Vergleichswerte dienen unter Anwendung des Verfahrens gemäß § 4 LBG zur Ermittlung der Bruttoanfangsrendite der bewertungsgegenständlichen Liegenschaft.
Der Liegenschaftszinssatz wird retrograd folgend so angepasst, dass die vergleichend ermittelte Bruttoanfangsrendite des Bewertungsgegenstandes erreicht wird.
I. Conclusio
Der Liegenschaftszinssatz ist für einen Marktteilnehmer keine Rechengröße für die Kalkulation seines Investments – niemand kauft eine Ertragsimmobilie nach den Gesichtspunkten des Liegenschaftszinssatzes.
Die Kenngröße eines Investors bei entwickelten Immobilien ist vorrangig die Bruttoanfangsrendite.[15] Diese ist aus öffentlich zugänglichen Urkunden ersichtlich und somit aus dem Markt ableitbar.
Der Immobiliensachverständige ist daher angehalten, den Liegenschaftszinssatz retrograd aus vergleichend erhobenen Bruttoanfangsrenditen darzustellen. In diesem Fall wird er auch keine Schwierigkeiten bei der Begründung des von ihm gewählten Liegenschaftszinssatzes haben.
Der Liegenschaftszinssatz ist nur mehr als Rechengröße im Ertragswertverfahren zu verstehen und tritt somit hinter die dominierende Bruttoanfangsrendite.
J. Beispiel
Das folgende vereinfachte Beispiel soll darstellen, wie bei gleichen Eingangsparametern die Bruttoanfangsrenditen bzw Nettoanfangsrenditen vom gewählten Kapitalisierungszinssatz abweichen.
Ausgegangen wird von einem Rohertrag für die tatsächlich vermieteten Flächen in Höhe von € 100.000. Für leer stehende Flächen können nach Durchführung einer Sanierung weitere € 50.000 an Marktmiete lukriert werden; diese Sanierungskosten sind mit € 208.000 anzusetzen. Die Kaufnebenkosten werden mit 10 % des Kaufpreises angenommen:
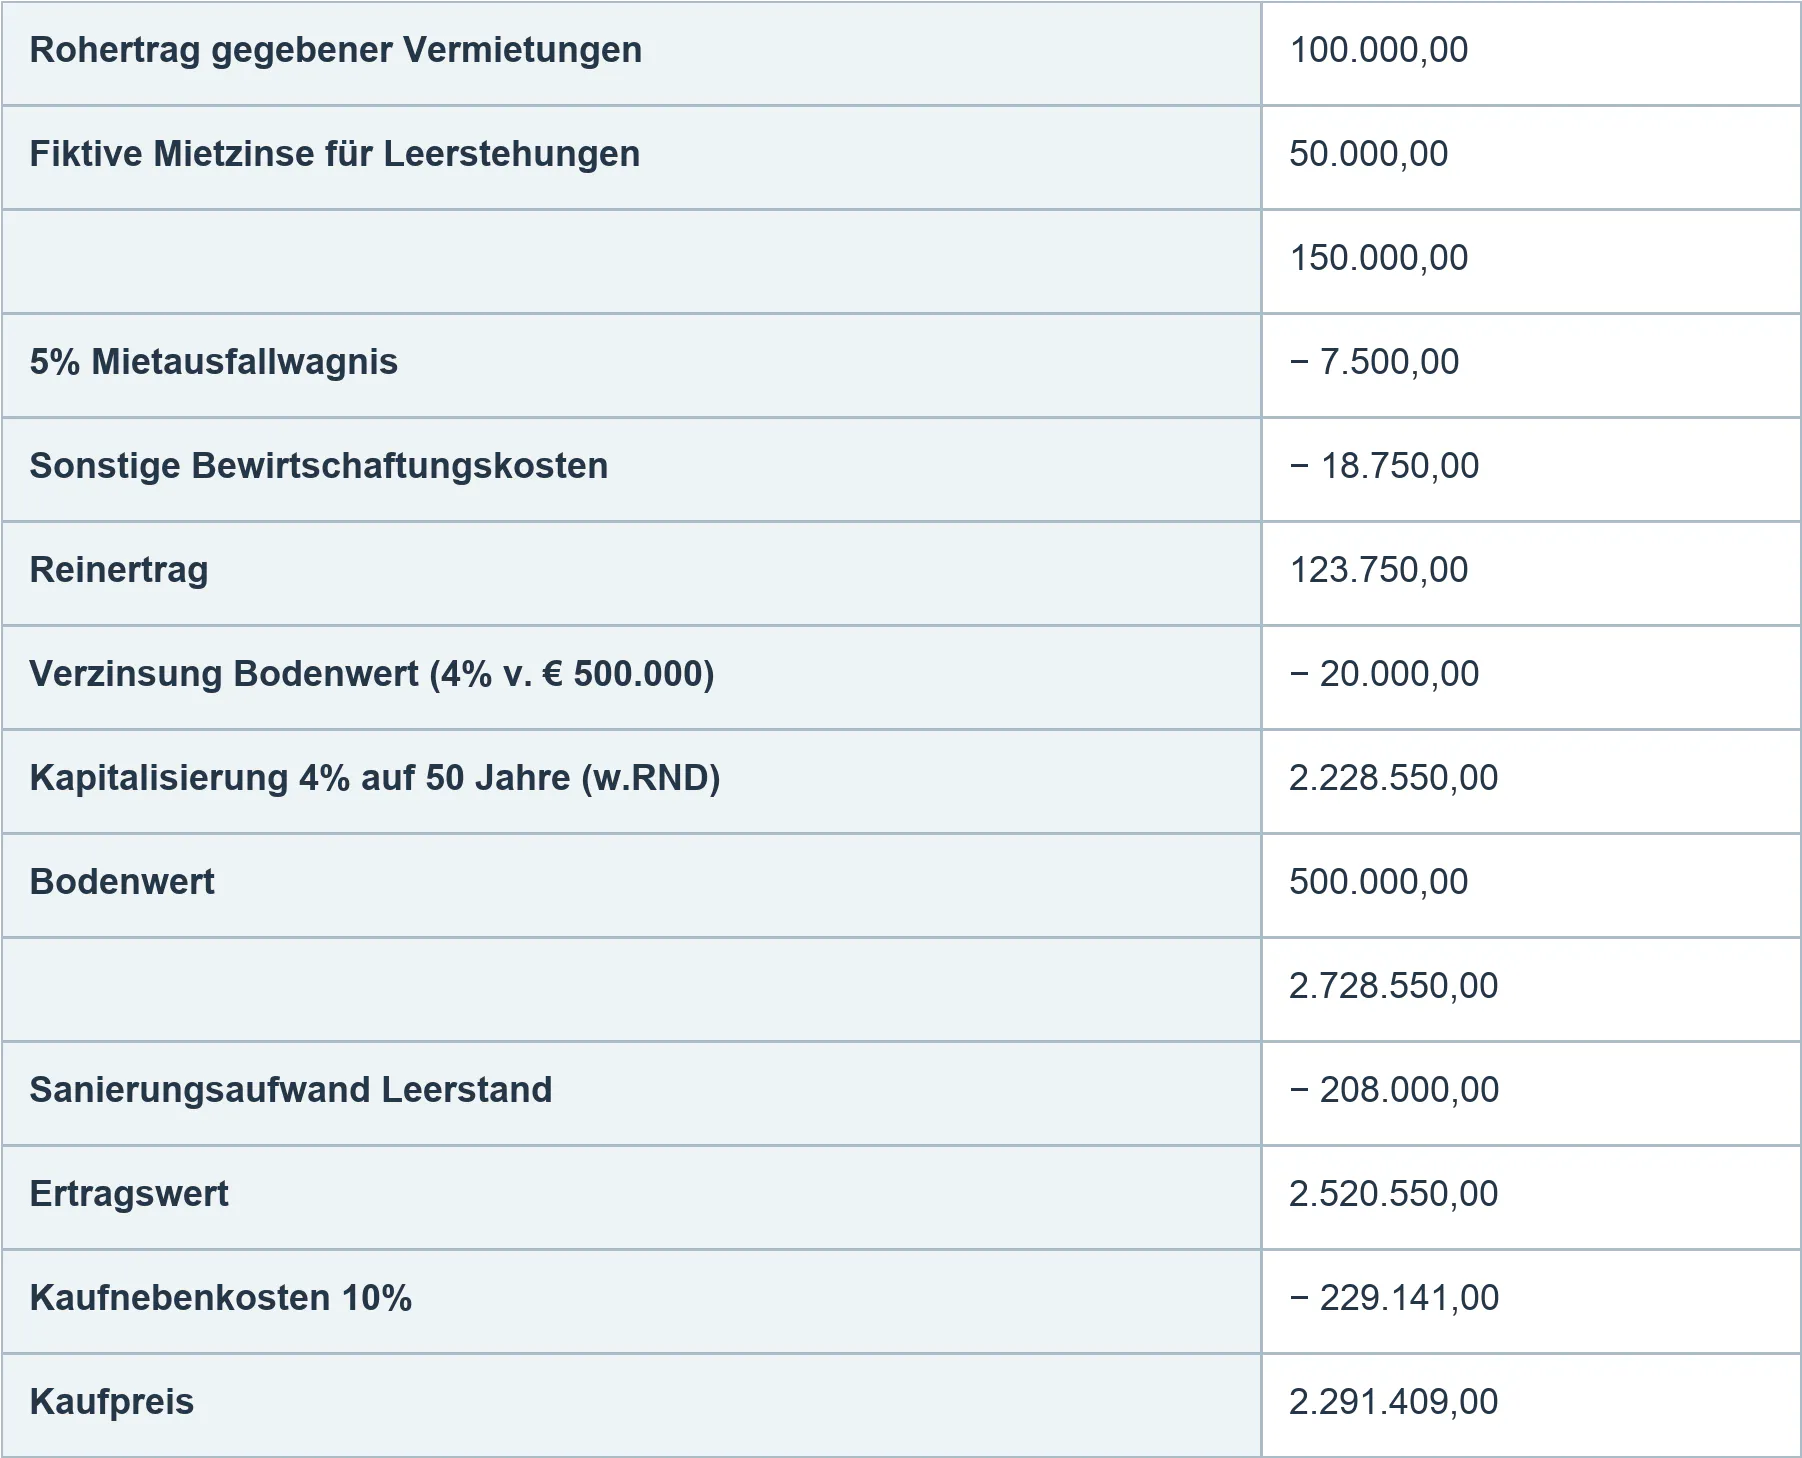
Berechnungsbeispiel: Ertragswert und Kaufpreis
Kennwerte:
Kapitalisierungszinssatz 4,00 %
Leitet man die Bruttoanfangsrendite aus den Werten, die im besten Fall aus dem Kaufvertrag[16] bekannt sind, ab, errechnet sich diese – fälschlich - mit 100.000 / 2.291.409[17] = 4,36 %
Legt man der Berechnung jedoch die tatsächlich relevanten - zumeist aber nicht bekannten - Roherträge zu Grunde, ergibt sich eine Bruttoanfangsrendite von 150.000 / 2.291.409[18] = 6,55 % bzw 150.000 / 2.499.409[19] = 6,00 %
Nettoanfangsrendite 123.750 / 2.728.550[20] = 4,54 %
Fußnoten
- Immobilienbewertung Österreich Stand Juli 2007, Funk & Bienert ↩
- ÖNORM B 1802 ↩
- § 14 ImmoWertV ↩
- Immobilienbewertung – Methoden und Probleme, Kühnberger &Wilke, Seite 70f ↩
- Dies, abgesehen von der unterschiedlichen Fungibilität der Alternativveranlagungsformen und deren divergierenden Transaktionsnebenkosten, auch vorwiegend im Hinblick auf den Einfluss der Kapitalmenge, die in der jeweiligen Veranlagungsklasse für Investments auf der Nachfrageseite bereit steht - nahezu nicht quantifizierbar ist – und bei einem Überhang eine unmittelbare Auswirkung auf die Rendite und somit auf den Kapitalisierungszinssatz hat. ↩
- Immobilienbewertung Österreich Stand Juli 2007, Funk & Bienert ↩
- Wie beispielsweise bei Ertragsimmobilien im Vollanwendungsbereich des MRG mit Kat. Mieten. ↩
- Dies bestätigt die Annahme, dass nicht alle Immobilieninvestments über einen Leverage-Effekt argumentiert werden können. ↩
- Die häufig zu hoch angesetzte wirtschaftliche Restnutzungsdauer steht in unmittelbarem Zusammenhang mit den zum Ansatz gebrachten Instandhaltungskosten. ↩
- Dies kann entweder in Bezug auf den jährlichen Überschuss, die jährliche Wertsteigerung oder einer Kombination daraus betrachtet werden. ↩
- Net-initial-yield ↩
- idR von protektionistischen und föderalistischen Rahmenbedingungen geprägt (z.B. MRG) ↩
- Jones Lang LaSalle Transparenzindex 2010 ↩
- Die notwendigen Analysen der Vergleichsobjekte (vorwiegend die Miet- und Objektanalyse) können nicht auf Basis öffentlich zugänglicher Daten durchgeführt werden. ↩
- Und deren Nachhaltigkeit; darin fließt auch die Gebäuderestnutzungsdauer und das Ergebnis einer Mietanalyse ein ↩
- Kaufpreis und Ist-Mieten zum Zeitpunkt des Vertragsabschlusses ↩
- Ohne Berücksichtigung der Kaufnebenkosten ↩
- Ohne Berücksichtigung der Kaufnebenkosten und der Sanierungskosten ↩
- Unter Berücksichtigung der Sanierungskosten ↩
- Unter Berücksichtigung der Kaufnebenkosten und der Sanierungskosten ↩