Die Realschätzordnung 1897 idF 1985 wurde vor mehr als 20 Jahren durch das Liegenschaftsbewertungsgesetz 1992 derogiert. Hartnäckig wird allerdings in einzelnen Fällen der Verkehrswert noch immer durch die Gewichtung zweier Werte ermittelt und die Realschätzordnung in dieser Methodik unreflektiert weitergeführt. Dieser Artikel soll aufzeigen, dass iS der aktuellen Wertermittlungslehre eine Gewichtung der beiden Werte zur Ermittlung des Verkehrswerts nicht mehr zeitgemäß ist. Gleichzeitig soll ein Lösungsansatz ausgearbeitet und dargestellt werden.
A. Einleitung
Nach fast 100 Jahren Gültigkeit wurde die Realschätzordnung 1897 idF 1985 durch das Liegenschaftsbewertungsgesetz (LBG) im Jahr 1992 ersetzt.
Die juristische und bewertungswissenschaftliche Lehre hatte eine Erneuerung der Realschätzordnung gefordert. Dabei sollte diese nicht punktuell geändert werden, vielmehr war es Ziel, eine gesamtheitliche und zeitgemäße normative Regelung der Wertermittlung von Liegenschaften zu schaffen – das Liegenschaftsbewertungsgesetz.
In starker Anlehnung an die damaligen deutschen Bewertungsnormen gelang es, einen rechtlichen Rahmen für die Immobilienbewertung zu setzen, ohne zu enge Grenzen zu ziehen.[1]
Die Neukodifizierung der Immobilienbewertung bedeutete allerdings nicht das Ende der in der Realschätzordnung methodisch normierten Wertermittlung durch Gewichtung von Werten.
B. Realschätzordnung
Während der Gültigkeit der österreichischen Realschätzordnung war gesetzlich die gegenwärtige Gewichtung der Rechenwerte von Sach- und Ertragswert zur Ableitung des Verkehrswerts bei Exekutionsverfahren zwingend vorgegeben.
C. LBG
1. Verkehrswert
Gemäß § 2 Abs 2 und 3 LBG ist „der Verkehrswert [. . .] der Preis, der bei einer Veräußerung der Sache üblicherweise im redlichen Geschäftsverkehr für sie erzielt werden kann. Die besondere Vorliebe und andere ideelle Wertzumessungen einzelner Personen haben bei der Ermittlung des Verkehrswerts außer Betracht zu bleiben.“
Diese Wertdefinition deckt sich mit der Definition des Market Value der Europäischen Bewertungsstandards⁷ (2012) der TEGoVA (The European Group of Valuers‘ Associations).[2] Der Marktwert ist der geschätzte Betrag, zu dem ein Vermögensgegenstand in einem funktionierenden Markt zum Bewertungsstichtag zwischen einem verkaufsbereiten Verkäufer und einem kaufbereiten Erwerber nach angemessenem Vermarktungszeitraum in einer Transaktion auf Basis von Marktpreisen verkauft werden könnte, wobei jede Partei mit Sachkenntnis, Umsicht und ohne Zwang handelt.
2. Wahl des Wertermittlungsverfahrens
§ 3 Abs 1 LBG Gemäß § 3 Abs 1 LBG sind „für die Bewertung . . . Wertermittlungsverfahren anzuwenden, die dem jeweiligen Stand der Wissenschaft entsprechen. Als solche Verfahren kommen insbesondere das Vergleichswertverfahren (§ 4), das Ertragswertverfahren (§ 5) und das Sachwertverfahren (§ 6) in Betracht.“
Die Ermittlung von Werten iS des Liegenschaftsbewertungsgesetzes ist kein statisches Handwerk, sondern eine dem stetigen Wandel unterliegende interdisziplinäre Wissenschaft. Dabei sind nur solche Wertermittlungsverfahren zugelassen, die dem jeweiligen Stand der Wissenschaft entsprechen. Bei den im § 3 Abs 1 Satz 2 LBG angeführten Bewertungsmethoden handelt es sich um eine demonstrative Aufzählung, da auch andere Methoden dem Stand der Wissenschaft entsprechen können.
Das DCF-Verfahren ist seit dem Geltungsbeginn der ÖNORM B 1802 – 2, dem 1. 12. 2008, nunmehr auch als „normiertes Verfahren“ innerhalb der Bewertungsmethoden anzusehen, wiewohl es bereits vorher bei einzelnen Bewertungsanlässen von Sachverständigen angewandt wurde.
In diesem Zusammenhang wird darauf verwiesen, dass auch die ÖNORM B 1802 – 3 mittlerweile in Kraft getreten ist, welche sich mit dem Residualwertverfahren befasst.
Gemäß § 7 Abs 1 LBG ist der Sachverständige, sofern das Gericht oder die Behörde nichts anderes anordnet, in der Wahl der Wertermittlungsmethode frei, wobei er dabei den jeweiligen Stand der Wissenschaft und die im redlichen Geschäftsverkehr bestehenden Gepflogenheiten zu berücksichtigen hat.
3. Kombination von Wertermittlungsverfahren gem § 3 Abs 2 LBG iV mit § 7 Abs 2 LBG
a) Allgemeines
Gemäß § 3 Abs 2 LBG sind, „wenn es zur vollständigen Berücksichtigung aller den Wert der Sache bestimmenden Umstände erforderlich ist, . . . für die Bewertung mehrere Wertermittlungsverfahren anzuwenden.“
§ 3 Abs 2 LBG sieht subsidiär vor, dass nur dann mehrere Wertermittlungsverfahren nebeneinander berechtigt anzuwenden sind, wenn es zur vollständigen Berücksichtigung aller den Wert der Sache bestimmenden Umstände erforderlich ist. Es ist daher davon auszugehen, dass man sich primär nur einer Wertermittlungsmethode zur Ermittlung des Verkehrswerts gem § 2 Abs 2 LBG zu bedienen hat.
§ 7 Abs 2 LBG regelt weiter, dass im Falle der notwendigen Anwendung von mehreren Wertermittlungsverfahren der Verkehrswert unter Berücksichtigung des Marktes (Verhältnisse des redlichen Geschäftsverkehrs) aus deren Ergebnissen abzuleiten ist.
Vermutlich ist die viele Jahrzehnte lange, aus Zeiten der Realschätzordnung stammende Praxis der Gewichtung von Werten (Ertragswert und Sachwert) in diese Gesetzesstellen eingeflossen.
Jedenfalls wird von vielen Kollegen unter Berufung auf diese Normen auch heute noch die Verkehrswertermittlung durch eine gewichtete Kombination von Werten durchgeführt.
b) Entscheidungen des OGH
Entscheidungen des OGH zum Thema Kombination von mehreren Wertermittlungsverfahren in den letzten 20 Jahren wurden nur selten gefällt.
Im Jahr 1990 wurde noch entschieden, dass „der ordentliche Wert einer Sache auch aufgrund eines Mischwertes zwischen Verkehrs-, Ertrags- und Kostenwert errechnet werden kann“.[3]
Diese – vor in Krafttreten des Liegenschaftsbewertungsgesetzes getroffene − Entscheidung ist insofern bemerkenswert, als von einem „Mischwert“ der darin genannten drei Werte, auch des Verkehrswerts, gesprochen wird. Das LBG geht allerdings davon aus, dass mehrere Werte zueinander gewichtet werden, um eben zum Verkehrswert der zu bewertenden Immobilien zu gelangen. Der Verkehrswert selbst ist daher nicht Gegenstand der Gewichtung mit einem anderen Wert, sondern das Ergebnis der Relation der in mehreren Wertermittlungsverfahren errechneten Werte.
1994 wurde entschieden, dass „sich der Verkehrswert von bewaldeten Liegenschaften aus dem im Vergleichswertverfahren zu ermittelnden Bodenwert und dem Ertragswert der Bestockung errechnet“.[4]
Uneingeschränkt kann dem Spruch zugestimmt werden, dass der Bodenwert im Vergleichswertverfahren gem § 4 LBG zu ermitteln ist. In diesem Verfahren sind unterschiedliche Wertbestimmungsmerkmale der Vergleichsobjekte im Verhältnis zum Bewertungsgegenstand durch korrigierende Zu- und Abschläge zu berücksichtigen. Es stellt sich daher die Frage, warum die unterschiedliche Ertragskraft des Bewuchses nicht durch ebensolche korrigierende Zu- und Abschläge systemhomogen berücksichtigt werden kann und es zu einer getrennten Ertragswertberechnung kommen soll.
In den Jahren 1996 und 2002 wurde in den publizierten Entscheidungen[5] zu dem Thema der Verfahrenskombination im Wesentlichen der Gesetzestext des § 3 Abs 2 LBG übernommen.
Schließlich wurde 2008 entschieden, dass „die Auswahl der Methode zur Ermittlung des Verkehrswerts danach zu erfolgen hat, welche Methode am besten den Umständen des Einzelfalls gerecht wird, was auch für eine Kombination mehrerer Methoden zu gelten hat“.[6]
D. Die Praxis
1. Allgemeines
Die Praxis zeigt, dass einerseits offenbar aus Gewohnheit oftmals die Wertermittlung schematisch und nicht begründbar durch die Gewichtung von Verfahrensergebnissen (Ertragswert zu Sachwert) erfolgt. Andererseits erfolgt dies auch in den Fällen, in denen die Anwendung einer singulären Wertermittlungsmethode angeblich nicht zum gewünschten Ergebnis, dem Verkehrswert, führt.[7] Die Gewichtung erfüllt dann die Funktion der Marktanpassung gem § 7 LBG.
Vereinzelt wird auch die eine Wertermittlungsmethode angewandt, um den im anderen Verfahren ermittelten Wert zu „plausibilisieren“. Dieser Vorgangsweise kann nicht grundsätzlich gefolgt werden.
Dazu ist festzuhalten, dass sich die anzuwendende Wertermittlungsmethodik nach dem Marktverhalten richtet. Ein Ertragsobjekt wird wohl im § 5 LBG-Verfahren zu bewerten sein, ein Einfamilienhaus im § 6 LBG-Verfahren. Den einen Wert mit dem anderen zu plausibilisieren, einer scheinbaren Kontrolle zu unterziehen, ist nicht angebracht. Welche Kontrolle ergibt sich, wenn der Sachwert maßgeblich vom Ertragswert abweicht? Dies führt daher meist dazu, dass der Plausibilisierungswert rechnerisch „angepasst“ wird, um das Wertermittlungsergebnis argumentativ zu unterstützen – ein völlig aussageloser Vorgang.
Generell ist festzuhalten, dass die gewählte Methode der Gewichtung bei der Bewertung von Liegenschaften allgemein nicht mehr dem Stand der Bewertungswissenschaft entspricht und, wenn überhaupt, nur zufällig – einem Jackpot bei den Euromillionen vergleichbar – zu einem richtigen Ergebnis, dem Verkehrswert, führt.
Nachstehend werden anhand aktueller Beispiele aus der Praxis Überlegungen angestellt und mögliche Lösungsansätze dargelegt.
2. Ertragsarmes oder ertragsloses Zinshaus
a) Allgemeines
Bei Vorliegen niederer, gesetzlich geregelter und gedeckelter Hauptmietzinse kann sich nach Abzug der Bewirtschaftungskosten oder bei gesonderter Berücksichtigung der Bodenwertverzinsung ein zu geringer oder sogar manchmal negativer Jahresreinertrag (der Baulichkeiten) ergeben. Der Ertragswert liegt in diesem Falle idR weit unter dem Verkehrswert.
Das Ertragswertverfahren gem § 5 LBG ist bei geringem oder sogar negativem Jahresreinertrag – ohne gesonderte Berücksichtigung einer Bodenwertverzinsung – nicht geeignet, den Verkehrswert des Bewertungsobjekts zu ermitteln. Selbst das großzügige Variieren des Liegenschaftszinssatzes bleibt naturgemäß ohne oder ohne nennenswerten Einfluss auf den Ertragswert.
Das Marktverhalten zeigt, dass Käufer von Zinshäusern nicht nur den momentanen Ertrag, sondern auch die Phantasie, die in möglichen Freimachungen, Sanierungen, Ausbauten und anderen Ertragssteigerungen liegt, in ihre Kalkulation einfließen lassen.
Aus diesem Grund wird noch immer verbreitet methodisch die Meinung vertreten, dass der Verkehrswert eines ertragslosen oder ertragsarmen Zinshauses durch entsprechende Gewichtung zwischen Ertragswert und Sachwert zu erfolgen hat.
In der Praxis wird daher zur Bewertung eines solchen Zinshauses regelmäßig auch das Sachwertverfahren gem § 6 LBG angewendet. Der Sachwert liegt dann naturgemäß weit über dem Ertragswert. Der Verkehrswert wird folgend daher als ein gewichtetes Verhältnis aus Sachwert und Ertragswert errechnet. Überspitzt formuliert kann man sagen, dass versucht wird, aus zwei falschen Werten durch gewichtete Wertbildung einen richtigen Wert zu errechnen.
Abhängig vom Objekt wird eine variable Gewichtung zwischen Sachwert und Ertragswert angewendet. Je bedeutender zB die Ertragskomponente für das betreffende Objekt ist, desto stärker wird der Ertragswert im Zuge der Gewichtung berücksichtigt.
Nachstehend ein aktuelles Bewertungsbeispiel eines Zinshauses aus einem öffentlichen Gerichtsgutachten.[8]
Gewichtung Sach- und Ertragswert
Aus dem Sachwert und dem Ertragswert ist der Verkehrswert abzuleiten. Unter Außerachtlassung aller spekulativen Überlegungen ist bei Ertragsobjekten wie dem gegenständlichen der Ertragswert zu gewichten, Das Verhältnis wird mit dem Sachwert : 1 zu Ertragswert : 3 festgelegt.
€ 2.767.810,– + (€ 1.474.393,– x 3) / 4
= € 1.797.748,–
Dieser historisch begründete, methodische Ansatz der Gewichtung zwischen Sach- und Ertragswert ist abzulehnen, da es dem Sachverständigen schwer fallen wird, das Verhältnis der Gewichtung zu begründen.
Die Begründung wird ihm nur dann gelingen, wenn er detaillierte Marktdaten hat und Vergleichstransaktionen kennt. Nur in diesem Fall führt auch die Gewichtung zu einem richtigen Ergebnis. Wenn aber erhobene Vergleichstransaktionen der variablen Gewichtung des Sachverständigen zugrunde liegen, warum wird dann nicht gleich das Vergleichswertverfahren gem § 4 LBG angewandt?
b) Lösungsansatz
Es ist zu beobachten, dass Marktteilnehmer ertragslose oder ertragsarme Zinshäuser mit entsprechendem Entwicklungs- und Aufwertungspotenzial nicht oder nicht ausschließlich nach Renditeüberlegungen, sondern nach der Benchmark Kaufpreis/m² zur Nutzfläche erwerben.
Dementsprechend können durch Anwendung des Vergleichswertverfahrens gem § 4 LBG Zinshaustransaktionen zur Ermittlung der Relation des jeweiligen Kaufpreises/m² Nutzfläche untersucht werden und aus diesen Vergleichspreisen der Verkehrswert abgeleitet werden.
In diesem Zusammenhang sei darauf hingewiesen, dass die vom Sachverständigen legal geforderte Begründung seiner wertrelevanten Eingangsdaten und Annahmen bei der Vornahme einer Gewichtung wohl ungleich schwerer möglich ist als bei der Ableitung des Verkehrswerts aus dokumentierten Vergleichstransaktionen.
Das Vergleichswertverfahren sollte daher bei der Bewertung eines ertragslosen oder ertragsarmen Zinshauses Priorität vor dem offenbar noch historisch verwurzelten Verfahren der Gewichtung oder Mittelwertbildung haben.
3. Eigengenutzte Wohnimmobilie
a) Allgemeines
In der nationalen, aber auch internationalen Literatur zur Immobilienbewertung wird davon unbestritten ausgegangen, dass (üblicherweise) eigengenutzte Wohnimmobilien (Ein- und Zweifamilienhäuser) nach den Bestimmungen des § 6 LBG im Sachwertverfahren zu bewerten sind.
Marktteilnehmer orientieren sich bei dieser Immobilienart grundsätzlich am Preis für den Ankauf eines vergleichbaren Grundstücks und den Kosten für die Errichtung eines vergleichbaren neuen Einfamilienhauses. Dabei werden abweichende Eigenschaften des bewertungsgegenständlichen Objekts, wie zB Alter, Baumängel, Bauschäden, verlorener Bauaufwand, Reparaturrückstau und dgl eingepreist und wertmindernd berücksichtigt.
Wiederholt findet man in Verkehrswertgutachten über Ein- und Zweifamilienhäuser allerdings auch eine Ertragswertberechnung und eine Gewichtung der beiden Wertermittlungsergebnisse. Dies wird zum einen damit begründet,
- dass Ein- und Zweifamilienhäuser ja vereinzelt auch vermietet werden,
- zum anderen, um den ermittelten Sachwert in Anpassung an den Markt – idR nach unten – zu korrigieren.
Nachstehend ein aktuelles Bewertungsbeispiel eines Einfamilienhauses aus einem öffentlichen Gerichtsgutachten:[9]
Verkehrswertermittlung ohne Rechte und Lasten
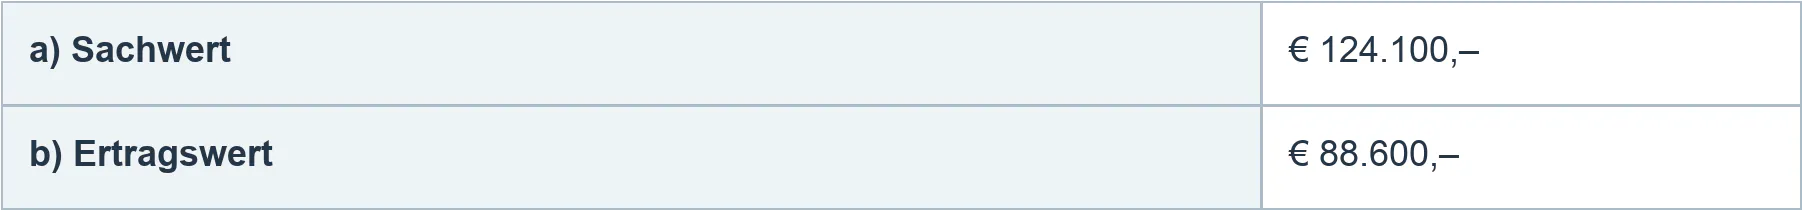
Bewertungsbeispiel: Sachwert und Ertragswert
Nachdem es sich bei der gegenständlichen Liegenschaft eher um ein Sachobjekt zur Abdeckung eigener Wohnbedürfnisse eines Käufers als auch um ein Ertragsobjekt handelt, wird zwischen beiden Werten 2 : 1 gewichtet.
2 x € 124.100,– + 1 x € 88.600,–
= € 112.266,67 gewichteter Verkehrswert € 112.266,67
Bei dieser Wertermittlung war sich der Sachverständige offenkundig nicht sicher, welche Wertermittlungsmethode er anzuwenden hat.
b) Lösungsansatz
Im Regelfall wird für Ein- und Zweifamilienhäuser eine Preisfindung am Markt stattfinden, welche sich an der Frage orientiert „Was kostet mich alternativ die Herstellung eines vergleichbaren Objekts?“ Ertragsüberlegungen werden in diesem Fall nicht angestellt. Mit dieser Überlegung kommt zum Ausdruck, dass im redlichen Geschäftsverkehr die Marktteilnehmer ebenfalls nicht Sach- und Ertragswertüberlegungen vermischen.
IdR wird auch der Ertragswert einer solchen eigengenutzten Wohnimmobilie maßgeblich geringer sein als deren Sachwert. Im Sinne eines Highest
- Best-Use-Werts ist daher ausschließlich der Sachwert gem § 6 LBG wertrelevant.
Auch dann, wenn das Ergebnis der Sachwertermittlung nicht dem am Markt erzielbaren Preis entspricht, ist eine Berücksichtigung eines ermittelten Ertragswerts zur Ermittlung des Verkehrswerts nicht angebracht.
Vielmehr hat der Sachverständige gem § 7 Abs 1 Satz 3 und Abs 2 LBG „die Verhältnisse des redlichen Geschäftsverkehrs“ zu berücksichtigen. Es handelt sich hierbei um die notwendige Marktanpassung des ermittelten Sachwerts zur Ermittlung des Verkehrswerts des Bewertungsgegenstands. Grundlage für diese Anpassung ist die professionelle, umfangreiche und fundierte Beobachtung der Marktsegmente durch den Sachverständigen. Die Marktanpassung des Sachwerts ist sowohl dem Grunde nach als auch der Höhe nach nachvollziehbar zu begründen.[10]
Die Bewertung von Ein- oder Zweifamilienhäusern hat ausschließlich im Sachwertverfahren gem § 6 LBG zu erfolgen. Gegebenenfalls ist gem § 7 LBG eine Marktanpassung durchzuführen. Die Einbeziehung einer Ertragswertkomponente ist methodisch falsch.
Ausgenommen davon ist der Fall, dass eine unbefristete Vermietung im Anwendungsbereich des MRG mit daraus resultierendem Kündigungsschutz (also vor dem 1. 1. 2002) vorliegt. In diesem Fall kann durchaus die Wertermittlung über das Ertragswertverfahren die richtige Methode darstellen.
4. Hotelimmobilie
a) Allgemeines
Ein Hotel ist als Sonderimmobilie anzusehen und idR ein Betreiberobjekt. In diesem Fall ist in Abhängigkeit vom erteilten Bewertungsauftrag entweder das Unternehmen zu bewerten oder aber die Ertragskraft der an einen Hotelbetreiber verpachteten Liegenschaft.
Auch bei Wertermittlungen von Hotels findet man noch häufig die Gewichtung des Sachwerts mit dem Ertragswert zur Ermittlung des Verkehrswerts. Dies wird häufig damit begründet, dass es einen Investor sehr wohl interessiert, wie solide eine Immobilie ist und dass die Qualität der Baulichkeiten ja im Sachwert zum Ausdruck kommt.
Nachstehend ein aktuelles Bewertungsbeispiel eines Hotels:
Die beiden Sachverständigen sind daher der Meinung, dass dem Ertragswert eine ganz wesentliche Bedeutung zukommt. Der Verkehrswert wird daher insbesondere vor dem Hintergrund der Marktverhältnisse dem Ertragswert im Verhältnis 4 : 1 angenähert.
(1 x Sachwert + 4 x Ertragswert) : 5 = Verkehrswert (1.416.000,– + 4 x 1.182.500,–) : 5
= € 1.229.200,–
Auch in diesem Fall haben die beiden Sachverständigen versucht, eine Marktanpassung durch Gewichtung herzustellen, obwohl das Ertragswertverfahren als maßgeblich dominant klassifiziert wurde.
b) Lösungsansatz
Überlegungen, dass auch der Sachwert der Baulichkeiten für einen Investor wertrelevant ist, kann nicht gefolgt werden. Dabei wird vergessen, dass auch bei sachgerechter Anwendung des Ertragswertverfahrens die Qualität des Objekts berücksichtigt wird. Der Bau- und Erhaltungszustand der Baulichkeiten hat maßgeblichen Einfluss auf die nachhaltigen Erträge, daraus resultierend die Instandhaltungs- und Instandsetzungsaufwendungen, die wirtschaftliche Nutzungsdauer, die Leerstehungsdauer und das Mietausfallswagnis. Schlussendlich münden alle Überlegungen in der Frage der marktkonformen Bruttoanfangsrendite des Bewertungsobjekts und retrograd in den Liegenschaftszinssatz.
Bei einer Transaktion einer Ertragsimmobilie ist kein Investor am Sachwert interessiert. Die Investitionsentscheidung ist ausschließlich abhängig von der Höhe, dem Zeitpunkt und der Sicherheit des zukünftigen Cashflows.
Der Ertragswert ist für die Ermittlung des Verkehrswerts von Objekten geeignet, für die die Verzinsung des investierten Kapitals bei der Preisbildung im gewöhnlichen Geschäftsverkehr ausschlaggebend ist.
Eine verpachtete Hotelliegenschaft ist ausschließlich nach den Grundsätzen des Ertragswertverfahrens gem § 5 LBG zu bewerten.
Letztlich ist festzustellen, dass eine Marktanpassung eines Ertragswerts grundsätzlich methodisch keinen Platz hat. Wenn der vom Sachverständigen ermittelte Ertragswert nicht dem Verkehrswert entspricht, sind maßgeblich wertrelevante Eingangsdaten (insbesondere wirtschaftliche Restnutzungsdauer und Liegenschaftszinssatz) falsch.
E. Conclusio
Gewohnheit, mangelnde Weiterbildung einzelner Sachverständiger und der Wunsch, durch Gewichtung von Werten eine Marktanpassung zur Ermittlung des Verkehrswerts durchzuführen, haben das Sterben dieser historischen Methode um Jahre verlängert. Spätestens nach der Empfehlung des Fachbeirats der LiegenschaftsBewertungsAkademie[11] sollte die Gewichtung als Wertermittlungsmethode endlich ihre ewige Ruhe finden.
SCHLUSSSTRICH
Die in Bewertungsgutachten noch fallweise zu beobachtende Anwendung der Gewichtung von Verfahrensergebnissen (Sachwert, Ertragswert) wird oft schematisch und nicht begründbar vorgenommen. Eine derartige schematische und unbegründete Gewichtung von Sach- und Ertragswert zur Ableitung des Verkehrswerts steht nicht im Einklang mit den Vorgaben des LBG. Der Sach- und Ertragswert sind Zwischenergebnisse, aus denen in der Folge der Verkehrswert unter Berücksichtigung der im redlichen Geschäftsverkehr am Immobilienmarkt bestehenden Verhältnisse abzuleiten ist. Es ist nicht fachgerecht, einen meist aus dem Verfahren selbst zum Endergebnis führenden Ertragswert durch eine Gewichtung mit dem Sachwert nochmals einer Anpassung zu unterziehen. Auch in den Nachbarländern Deutschland und Schweiz wird in den derzeit gültigen Bewertungsstandards eine Gewichtung zwischen Sach- und Ertragswert nicht (mehr) empfohlen.
Fußnoten
- Stabentheiner, LBG (1992) 16. ↩
- Gross/Hubner/Muhr/Reinberg, EVS 1 (2012) 19. ↩
- OGH 8. 3. 1990, 7 Ob 512/90. ↩
- OGH 20. 10. 1994, 6 Ob 586/94. ↩
- OGH 26. 3. 1996, 4 Ob 2010/96 h, und OGH 11. 7. 2002, 6 Ob 117/02 b. ↩
- OGH 25. 11. 2008, 5 Ob 188/08 w. ↩
- Siehe dazu detailliert Pkt D.3. ↩
- Justiz Ediktsdatei, gerichtliche Versteigerungen. ↩
- Justiz Ediktsdatei, gerichtliche Versteigerungen. ↩
- Kothbauer/Reithofer, Liegenschaftsbewertungsgesetz (2013) 129 f. ↩
- Empfehlung durch die Mitglieder des wissenschaftlichen Fachbeirates der LBA: Bauer, Deu, Hillinger, Hubner, König, Kranewitter, Lallitsch, Ledl, Muhr, Praschinger, Rant, Rigele, Roth, Schiller. ↩