Präambel
ESG ist zu einem Kernthema der Immobilienwirtschaft geworden und wird in Zukunft immer drängender. Es versteht sich von selbst, dass sich dieser Umstand auch in der Bewertung von Immobilien niederschlagen muss. Daher wurde von PwC Österreich in Zusammenarbeit mit RICS Österreich eine Sachverständigenrunde ins Leben gerufen, die diese Auswirkungen diskutiert hat und zu nachstehenden Erkenntnissen gekommen ist. Es handelt sich hier um eine freibleibende Empfehlung. Dieser Arbeitskreis wird weiterhin zusammentreten und sich auch erweitern, um Marktveränderungen zu reflektieren.
I. Einleitung und Rechtsgrundlage
Überblick und Definition
Mit Verabschiedung des Pariser Klimaabkommens 2015 sowie den UN-Klimazielen wurde das Fundament für die umfangreiche Berücksichtigung von Umweltschutz, gesellschaftlichen Aspekten und Unternehmensführung in unserem Wirtschaftssystem gelegt[1]. Gemeinsam erfahren diese Themenaspekte unter dem Schlagwort ESG (Environmental, Social and Governance) zunehmend eine raumgreifende Entwicklung und werden jüngst nicht nur durch Regierungen, sondern verstärkt auch durch die Wirtschaft bzw. die Kapitalmärkte getrieben.
EU-Taxonomie
Die Europäische Union hat sich zu o.g. Zielen bekannt und möchte diese bis 2050 erfüllen. Hierfür sollen Kapitalströme zukünftig in nachhaltige Wirtschaftstätigkeiten gelenkt werden - in diesem Kontext hat die EU im Sommer 2020 mit der Taxonomie einen einheitlichen europäischen Rechtsrahmen zur Bewertung von Wirtschaftstätigkeiten geschaffen, welcher es ermöglicht, den nachhaltigen Anteil der jeweiligen Wirtschaftstätigkeiten zu quantifizieren. Hierbei wird insbesondere darauf abgestellt, ob die Wirtschaftstätigkeit einen wesentlichen Beitrag zu einem oder mehreren der sechs definierten Umweltziele leistet und keine signifikanten, den Umweltzielen entgegenlaufenden Beiträge induziert (do no significant harm; „DNSH“). Konkret handelt es sich bei den Umweltzielen um:
- Klimaschutz
- Anpassung an den Klimawandel
- Nachhaltige Nutzung und Schutz von Wasser- und Meeresressourcen
- Übergang zu einer Kreislaufwirtschaft
- Vermeidung und Verminderung der Umweltverschmutzung
- Schutz und Wiederherstellung der Biodiversität und der Ökosysteme[2]
Die konkrete Quantifizierung erfolgt anhand industriespezifischer, technischer Bewertungskriterien, welche 2020 und 2021 publiziert wurden bzw. werden und ab 2022 bzw. 2023 anzuwenden sind. Die technischen Bewertungskriterien werden dabei als Delegated Act (delegierter Rechtsakt) durch die EU erlassen - aktuell wurde dieser für die Umweltziele „Klimaschutz“ und „Anpassung an den Klimawandel“ finalisiert.
Berücksichtigung in der Immobilienwirtschaft
Aufgrund der Tatsache, dass Gebäude in der EU für rd. 40 % des Energieverbrauchs sowie rd. 36 % der Kohlendioxidemissionen verantwortlich sind[3], ist zu erwarten, dass die Immobilienwirtschaft einen wesentlichen Beitrag zur Umsetzung von ESG zu leisten hat und damit vor großen Herausforderungen steht. Dabei werden mehrere Teilbereiche der Immobilienwirtschaft betroffen sein, allen voran Bau und Betrieb, aber auch Finanzierung, Vermögensanlage und Bilanzierung. Dies zeigt gerade den komplexen Zusammenhang, der sich für die Immobilienwirtschaft in Verbindung mit ESG auftut.
Für die Immobilienwirtschaft sind dem vorliegenden Final Delegated Act folgende Kriterien zu entnehmen:
- Errichtung neuer Gebäude (Primärenergiebedarf muss min. 10 % unter dem national definierten Nearly-Net-Zero-Energy-Building-Standard („NZEB“) liegen)
- Renovierung bestehender Gebäude (Maßnahme fällt in den Anwendungsbereich der „Energy Performance of Buildings Directive“ oder Reduzierung des Primärenergiebedarfs um min. 30 %)
- Installation, Wartung und Reparatur (umfangreiches Bündel von Einzelmaßnahmen; z.B. Installation von E-Ladestationen)
- Erwerb von und Eigentum an Gebäuden (Gebäude errichtet ab 2021: siehe Kriterien zur Errichtung neuer Gebäude; Gebäude errichtet vor 2021: Gebäudeenergieausweis der Klasse A oder Gebäude gehört, gemessen am Primärenergiebedarf, zu den besten 15 % des nationalen oder regionalen Gebäudebestands)[4]
Diese Maßnahmen können nur dann als nachhaltige Wirtschaftstätigkeit bzw. taxonomiekompatibel eingestuft werden, wenn sie mit den oben genannten Bewertungskriterien konform sind und nicht gegen Maßgaben der DNSH-Kriterien verstoßen. Hier liegen bereits Vorschläge und regelmäßige Berichte der Unternehmen vor. Die Herausforderung besteht nunmehr darin, diese beschreibenden Faktoren auch stärker mess- und bewertbar in der Praxis einzuführen und anzuwenden.
II. Ergebnisse einer internen Kapitalmarktstudie für die Immobilienwirtschaft
Überblick der PwC-internen Kapitalmarktstudie
Ausgehend von der Hypothese, dass Unternehmen, die ihr Geschäft und Handeln stärker an ESG ausrichten, wirtschaftlich besser performen, haben PwC-Kapitalmarktexperten eine breite interne Analyse von über 2.000 Unternehmen erstellt. Im Rahmen dieser Analyse wurde für eine Vielzahl von Branchen global untersucht, ob es einen messbaren Zusammenhang bzw. eine Korrelation zwischen der Marktkapitalisierung eines Unternehmens, der Wachstumserwartung und der Risikobeurteilung durch die Finanzmärkte und dessen ESG-Rating gibt.
Über alle Branchen hinweg zeigt sich, dass Unternehmen mit einem besseren ESG-Rating durch den Kapitalmarkt grundsätzlich höher, wachstumsorientierter und risikoärmer bewertet werden (bis zu +25 %) als Unternehmen mit einem im Vergleich schlechteren ESG-Rating bzw. für solche Unternehmen Bewertungsabschläge festgestellt wurden (bis zu -10 %) – im Vergleich zu einem durchschnittlichem ESG-Rating.
Die folgende Darstellung zeigt die normalisierten Bewertungsergebnisse für die analysierten Unternehmen auf aggregiertem Niveau, über alle Branchen hinweg:
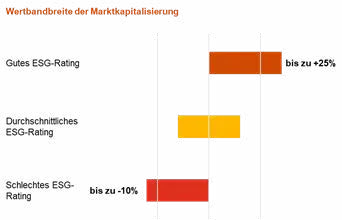
Quelle: Kapitalmarktdaten, PwC-Analyse
Interpretation der Ergebnisse
Obwohl die Ergebnisse für die Immobilienwirtschaft aufgrund von Stichprobengröße und -umfang (unterschiedliche Bereiche der Immobilienwirtschaft) durch weitere Forschung entsprechend zu erhärten sind, zeigt sich, dass ESG grundsätzlich über alle Bereiche einschließlich der Immobilienwirtschaft Auswirkungen auf die Performance bzw. die Bewertung von Unternehmen hat.
Für die Immobilienwirtschaft zeigen die Ergebnisse, dass ein gutes ESG-Rating zu materiellen Bewertungszuschlägen führt. Die Ergebnisse zeigen aber auch, dass ein schlechtes ESG-Rating zu materiellen Nachteilen führt, d.h. Unternehmen, die ESG in der Immobilienwirtschaft nicht berücksichtigen bzw. ein schlechtes ESG-Rating haben, setzen sich erheblichen Risiken aus – sowohl operativen Risiken wie auch Kapitalmarktrisiken.
III. Empfehlung zur Berücksichtigung von ESG in der Wertermittlung
Grundsätzliche Ausrichtung
Aufgrund der dargelegten Entwicklung im Bereich der Regulierung sowie der generellen Marktentwicklung erscheint es sachgerecht und geboten, ESG auch im Rahmen der Wertermittlung explizit zu berücksichtigen.
Basierend auf den Vorgaben der EU-Taxonomie für den notwendigen Primärenergiebedarf im Neubau bzw. Einsparungen bei Bestandssanierung ist es nicht unwahrscheinlich, dass die Herstellkosten für taxonomiekompatible Vorhaben tendenziell über den Herstellkosten konventioneller, nicht kompatibler Gebäude liegen dürften.
Für die Verkehrswertermittlung erscheint es zudem plausibel, dass Kosten für die Verbesserung des ESG-Status bzw. die Herstellung der Taxonomie-Kompatibilität der jeweiligen Gebäude nur durch einen entsprechenden (technischen) Sachverständigen ermittelt werden können und dementsprechend nicht zwingend in den Aufgabenbereich eines Immobilienbewerters fallen.
Neben den Vorgaben im Hinblick auf die EU-Taxonomie und einem Schwerpunkt auf „E“ im Rahmen von ESG sind die Berücksichtigung von „S“ und „G“ insbesondere auf Objektebene noch in der Diskussion. Hier werden aktuell insbesondere die Auswirkungen von „nicht ESG-kompatiblen“ Mietern bzw. Mietergruppen diskutiert, die im Rahmen eines KYC-Checks bzw. AML-Prozesses[5] geprüft werden könnten. Ferner spielen Green Leases eine zunehmend bedeutendere Rolle für die Übersetzung und Abbildung von ESG im Vertragswerk zwischen Vermieter und Mieter.
Income Approach als vorrangiges Verfahren
In Anbetracht der durchgeführten breiten Analyse mit globaler Ausrichtung ist die Verwendung eines international ausgerichteten Bewertungsverfahrens angemessen. Aus dem aktuellen Marktgeschehen lässt sich zudem weder kurz- noch mittelfristig eine hinreichende Evidenz von Marktvergleichen im Hinblick auf die Bewertung von Immobilien unter isolierter Berücksichtigung von ESG ableiten.
Der Income Approach als ertragsbasiertes Bewertungsverfahren fußt dabei auf der Überlegung, dass sich der Wert einer Immobilie aus ihren kapitalisierten, zukünftig erzielbaren Einnahmeüberschüssen ableitet. Die maßgeblichen Parameter des Verfahrens sind daher die marktüblich erzielbare Miete, die nicht umlegbaren Bewirtschaftungskosten, der Kapitalisierungszinssatz sowie die erforderlichen Investitionen („CapEx“). Trotz der üblicherweise modellmäßig unterstellten ewigen Nutzbarkeit der Immobilie ist ggf. aufgrund regulatorischer Vorgaben eine eingeschränkte Restnutzungsdauer zu berücksichtigen (bspw. Niederlande[6]).
Marktmiete
Der Einfluss von ESG auf die Marktmiete kann als maßgeblich bewertet werden: neben der Lage und dem Ausstattungsstandard eines Objekts spielt zukünftig ESG eine erhebliche Rolle bei der Entscheidung potenzieller Nutzer und wirkt damit direkt auf die Angebots- und Nachfragesituation ein. Dadurch wird wie bisher eine transparente und marktgerechte, maßgeblich durch Lage, Ausstattung und Qualität bestimmte Marktmiete ableitbar sein.[7]
Dies ergibt sich insbesondere aus der vorliegenden EU-Taxonomie, welche – anders als bisherige Gebäudezertifikate – einen einheitlichen, rechtssicheren Bewertungsrahmen zur Verfügung stellt. Das bedeutet: ist ein Gebäude taxonomiekompatibel, so ist es für mehr Nutzer interessant als ein nicht taxonomiekompatibles Gebäude (analog zu: Nutzer mieten eher zertifizierte Immobilien als nicht zertifizierte Immobilien).
Nicht umlegbare Bewirtschaftungskosten
Bei den nicht umlegbaren Bewirtschaftungskosten kann davon ausgegangen werden, dass Verwaltungskosten i.S.d. Wertermittlung nicht maßgeblich durch ESG beeinflusst werden.
Mit Blick auf die Instandhaltungskosten legen verschiedene Studien nahe, dass Gebäude mit moderner Gebäudetechnik und Leitsystemen partiell höhere Instandhaltungskosten induzieren[8]. Andererseits werden durch effizientere Systeme Einsparungen im Betrieb erzielt, was sich wiederum partiell in der Miethöhe widerspiegeln wird. Vereinfachend kann aber davon ausgegangen werden, dass der Effekt auf die nicht umlegbaren Bewirtschaftungskosten insgesamt als nicht materiell und daher vernachlässigbar angesehen werden kann.
Zukünftig wird jedoch sicher das Nutzerverhalten bei zunehmend komplexen, gesteuerten Gebäuden einen Einfluss auf die Bewirtschaftungskosten haben.
CapEx
Die künftig erforderlichen Investitionskosten, um die Taxonomiefähigkeit des Objektes zu bewahren, sind von einem befugten Sachverständigen festzustellen und in der Immobilienbewertung geeignet zu berücksichtigen.
Kapitalisierungszinssatz
Der Kapitalisierungszinssatz reflektiert das Risiko-Rendite-Profil der zugrundeliegenden Immobilie. Dabei sind sämtliche Aspekte einzubeziehen (Lage, Nutzung, Vermietungsquote, Baujahr, Mieterstruktur etc.) sowie der potenzielle Investorenkreis kritisch zu würdigen.
Insbesondere in diesem Kontext ist die Wirkung der EU-Taxonomie nicht zu unterschätzen, welche zukünftig Transparenz bei Investoren in Bezug auf Nachhaltigkeit schafft. Somit wird es für Marktteilnehmer künftig möglich, zwischen nachhaltigen und nicht nachhaltigen Immobilien gem. EU-Taxonomie zu wählen. Dadurch wird der Investorenkreis unmittelbar durch ESG beeinflusst: ESG-konforme Immobilien zeichnen sich durch geringere Risiken bei der Erzielung von Einkommensströmen (z.B. Marktmiete, Vermietungsgrad) als auch eine breitere Vermarktbarkeit höhere Preise im Falle einer Veräußerung aus. Daher muss der Einfluss von ESG auf den Kapitalisierungszinssatz als maßgeblich angenommen werden.
Nutzungsdauer
Als zusätzliches Kriterium ist zudem die Nutzungsdauer eines Objekts nachhaltig für Fälle zu berücksichtigen, in denen der Regulator diese beschränkt. Als Beispiel sei an dieser Stelle auf die Gesetzeslage in den Niederlanden verwiesen, welche die Nutzung gewisser Immobilien ab 2023 untersagt (siehe Fußnote 6). Dies ist jedoch je nach Standort individuell für die Immobilie zu prüfen. Bei entsprechenden Objekten ist dann im Rahmen der Bewertung die Kapitalisierung auf den verbleibenden Nutzungszeitraum zu begrenzen.
IV. Verfahrensvorschlag
Der vorangestellte Abschnitt zeigt, dass ESG insbesondere auf die Parameter Marktmiete und Kapitalisierungszinssatz im Rahmen des Income Approach wirkt.
Basierend auf unseren Analysen ist es sachgerecht, den Einfluss von ESG im Kapitalisierungszinssatz zu berücksichtigen. Für diese Wahl spricht auch die direkte Verknüpfung zwischen Kapitalisierungszinssatz bzw. Renditeerwartung der Investoren und des Kapitalmarkts. Hier findet die Berücksichtigung des spezifischen Immobilienrisikos direkt statt. Zudem können auch bestehende Finanzierungsvorteile (Green Bonds) für ESG-konforme Gebäude so plausibel erfasst werden.
Insgesamt umfasst der vorliegende Vorschlag die Berücksichtigung von ESG auf Objektebene im Rahmen der Bestimmung des angemessenen Kapitalisierungszinssatzes. Somit ist bei der Bestimmung des objektspezifischen Kapitalisierungszinssatzes ESG als zusätzliches Kriterium in Ansatz zu bringen, welches zudem mögliche Restriktionen von ESG auf der Marktmietebene berücksichtigt.
Folgt man dabei den Ergebnissen unserer Analysen, so kann vereinfachend von drei Szenarien ausgegangen werden, welche die Sicht des Kapitalmarkts auf ESG mit der Immobilie verbinden:
A) Immobilie mit gutem ESG-Rating: Zinsabschlag (d.h. Werterhöhung)
B) Immobilie mir durchschnittlichem ESG-Rating: unveränderter Kapitalisierungszins
C) Immobilie mit schlechtem ESG-Rating: Zinsaufschlag (d.h. Wertminderung)
Praktische Umsetzung in der Wertermittlung
Das dargelegte Verfahren zur Berücksichtigung von ESG im Rahmen der Bestimmung des angemessenen Kapitalisierungszinssatz bei der Wertermittlung erfordert, wie eben beschrieben, ein objektspezifisches ESG-Rating zur Einordnung des Objektes in die verschiedenen Kategorien (A, B und C). Hierfür wird ein Tool benötigt, das bei der Einordnung in die genannten Kategorien unterstützt (bspw. EU-Taxonomie ergänzt um bestehende, passende Zertifizierungssysteme).
Nach Einordnung bzw. erfolgtem Rating wird anhand der Kategorie der Kapitalisierungszinssatz entsprechend adjustiert.
Die exakte Adjustierung des Kapitalisierungszinssatzes obliegt dabei dem Gutachter, welcher die genaue Rating-Einschätzung des zu bewertenden Objekts berücksichtigt (bspw. kann ein Objekt, das in Kategorie A eingeordnet ist, ein sehr gutes Rating aufweisen oder an der Grenze zu einem durchschnittlichen Rating liegen).
Abschließend wird der so ermittelte Kapitalisierungszinssatz für die Wertermittlung in Ansatz gebracht. Somit werden, neben den etablierten Merkmalen wie Lage, Nutzung, Baujahr, Mieterbesatz, Vermietungsquote usw. auch das ESG-Rating bzw. die Taxonomie-Kompatibilität berücksichtigt.
Ein mögliches Beispiel für eine entsprechende Tool-Lösung zur Einordnung der Immobilie in die vorgestellten Kategorien ist ein von PwC entwickeltes ESG Asset Tool: dies setzt bei dem Zertifikat BREEAM[9] (Neubau) bzw. BREEAM in Use (Bestand) an. Anhand eines Katalogs von ca. 50 Fragen kann so eine indikative Einschätzung bzgl. der Taxonomie-Kompatibilität sowie des zu erwartenden BREEAM-Zertifikats getroffen werden. Somit kann die Einstufung in eine der Kategorien A (gutes ESG-Rating), B (durchschnittliches ESG-Rating) und C (schlechtes ESG-Rating) für die Wertermittlung erfolgen.
V. Fazit und Ausblick
Bewerten heißt Vergleichen. Insbesondere vor dem Hintergrund der aktuell noch unzureichenden Datenverfügbarkeit stellt die quantitative Transformationsleistung und somit transparente Berücksichtigung von ESG-Kriterien regelmäßig die wesentliche Herausforderung im Rahmen der Immobilienbewertung dar.
Das vorliegende Konzept greift die aktuellen regulatorischen Entwicklungen und Anforderungen der Kapitalmärkte an die Immobilienwirtschaft in Bezug auf die Thematik ESG auf. Mit der immobilienspezifischen Berücksichtigung von ESG-Kriterien im Rahmen der Immobilienbewertung können mittels einer entsprechenden Anpassung des Kapitalisierungszinssatzes die Erkenntnisse aus den kapitalmarktbasierten Analysen auf die Immobilienbewertung übertragen werden.
Dabei ist hervorzuheben, dass es aufgrund der bis dato noch limitierten Datenverfügbarkeit angezeigt ist, die beschriebene Vorgehensweise insbesondere in quantitativer Hinsicht sukzessive weiter zu entwickeln. Vor diesem Hintergrund soll die dargelegte Vorgehensweise auch als Debattenbeitrag verstanden werden, um die Diskussion über die Berücksichtigung von ESG in der Wertermittlung voranzubringen und gleichzeitig Lösungsmöglichkeiten durch die integrierte Betrachtung Immobilie, Immobilienunternehmen und Kapitalmärkte anzubieten.
Disclaimer
Das hier vorgelegte Empfehlungspapier gibt die Meinung und Sichtweise der Autoren wieder. Es besteht kein Anspruch auf Richtigkeit und Vollständigkeit, und dieses Papier ist als reiner Meinungsbeitrag zu werten.
Die Autoren übernehmen keine Haftung oder Verantwortung für Entscheidungen, die möglicherweise auf Grundlage dieses Papiers getroffen werden.
Fußnoten
- Vgl. United Nations, Ziele für eine nachhaltige Entwicklung. ↩
- Vgl. Verordnung 2020/852 des Europäischen Parlaments und des Rates vom 18. Juni 2020. ↩
- Vgl. Europäische Kommission (2020): Im Blickpunkt – Energieeffizienz von Gebäuden ↩
- Vgl. Europäische Kommission (2021): Annex I to the EU Taxonomy Climate Delegated Act ↩
- KYC – „Know your client“ / AML – Anti-Money Laundering ↩
- Für die Betriebserlaubnis müssen Bürogebäude ab 1. Januar 2023 mindestens über Energiezertifikat Klasse C verfügen. ↩
- Vgl. hierzu Studien von: Fuerst / McAllister (2009), S. 17; Leskinen / Vimpari / Junnila (2020), S. 8; Fuerst / Dalton (2019), S. 186; Baumann (2016), S. 81; Alpin Limited (Hrsg.) (2017), S. 25; Soulti / Leonard (o. J.), S. 5; Meins / Lützkendorf / Lorenz et al. (2011), S. 29; Kirk (2017). ↩
- Vgl. hierzu Studien von M&G Real Estate (2018), S. 4; Szumilo / Fuerst (2012), SSRN Electronic Journal. ↩
- Building Research Establishment Environmental Assessment Methodology ↩